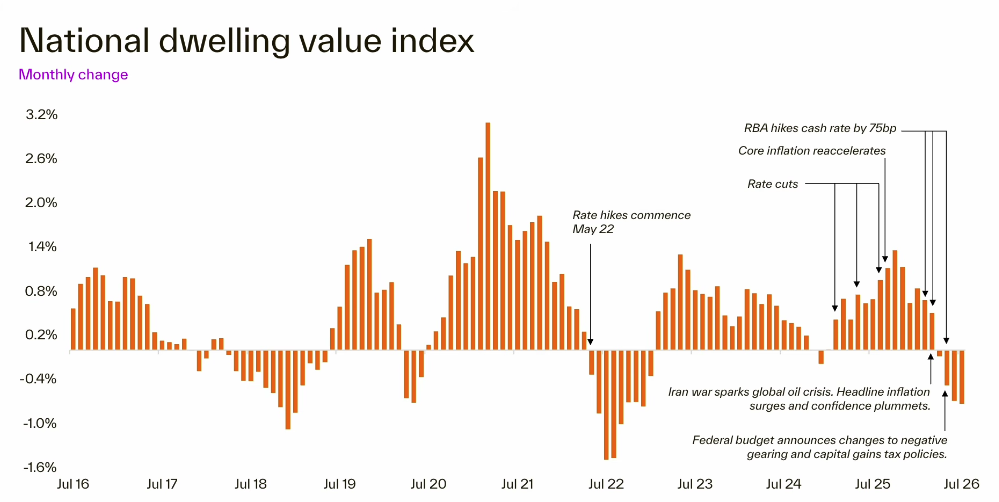
全国房价指数:下行加速
National dwelling value index · Monthly change
欢迎来到 Cotality 2026 年 8 月住房市场更新。澳洲房地产市场下行在 7 月加速,最新房价指数显示全国住宅价值下跌 0.7%。这是自 2022 年 12 月以来最大的月度跌幅,也是住房状况近几个月明显走弱的一个明确信号。
重要的是,这轮下行已不再局限于悉尼和墨尔本。Cotality 在图表中标注了关键事件:2022 年 5 月启动加息周期、2025 年伊朗战争引发全球油价危机、储备银行加息 75 个基点、联邦预算宣布负扣税与资本利得税政策调整——所有这些都在最近几个月给房价带来压力。
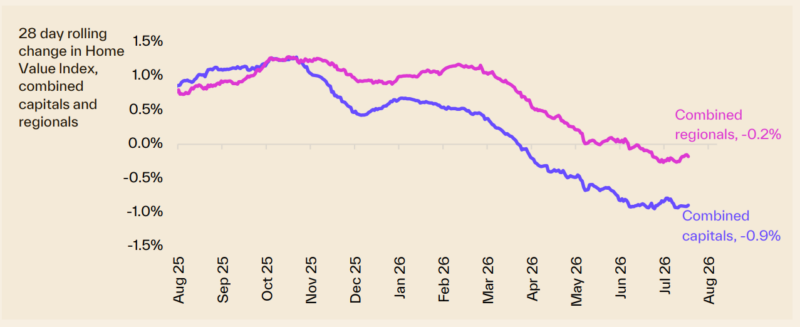
滚动 28 天:首府跌势比区域陡 4 倍
28 day rolling change · Cotality 2026
PropertyUpdate 用一张 12 个月滚动趋势图揭示了 Cotality 月报里看不到的节奏感:过去一年首府综合房价从 +0.9% 一路滑到 -0.9%,跌幅扩大近 2 个百分点;同期区域综合仅从 +0.9% 滑到 -0.2%。
首府 -0.9% vs 区域 -0.2%——首府的下跌幅度是区域的4.5 倍。这是首次用一张图把"首府跌、区域稳"的趋势量化呈现。
对买家决策的意义:如果你押注区域市场,下跌保护性强;如果你已经持有首府物业,要做好进一步回调的心理准备——滚动曲线还在往下,没有走平信号。
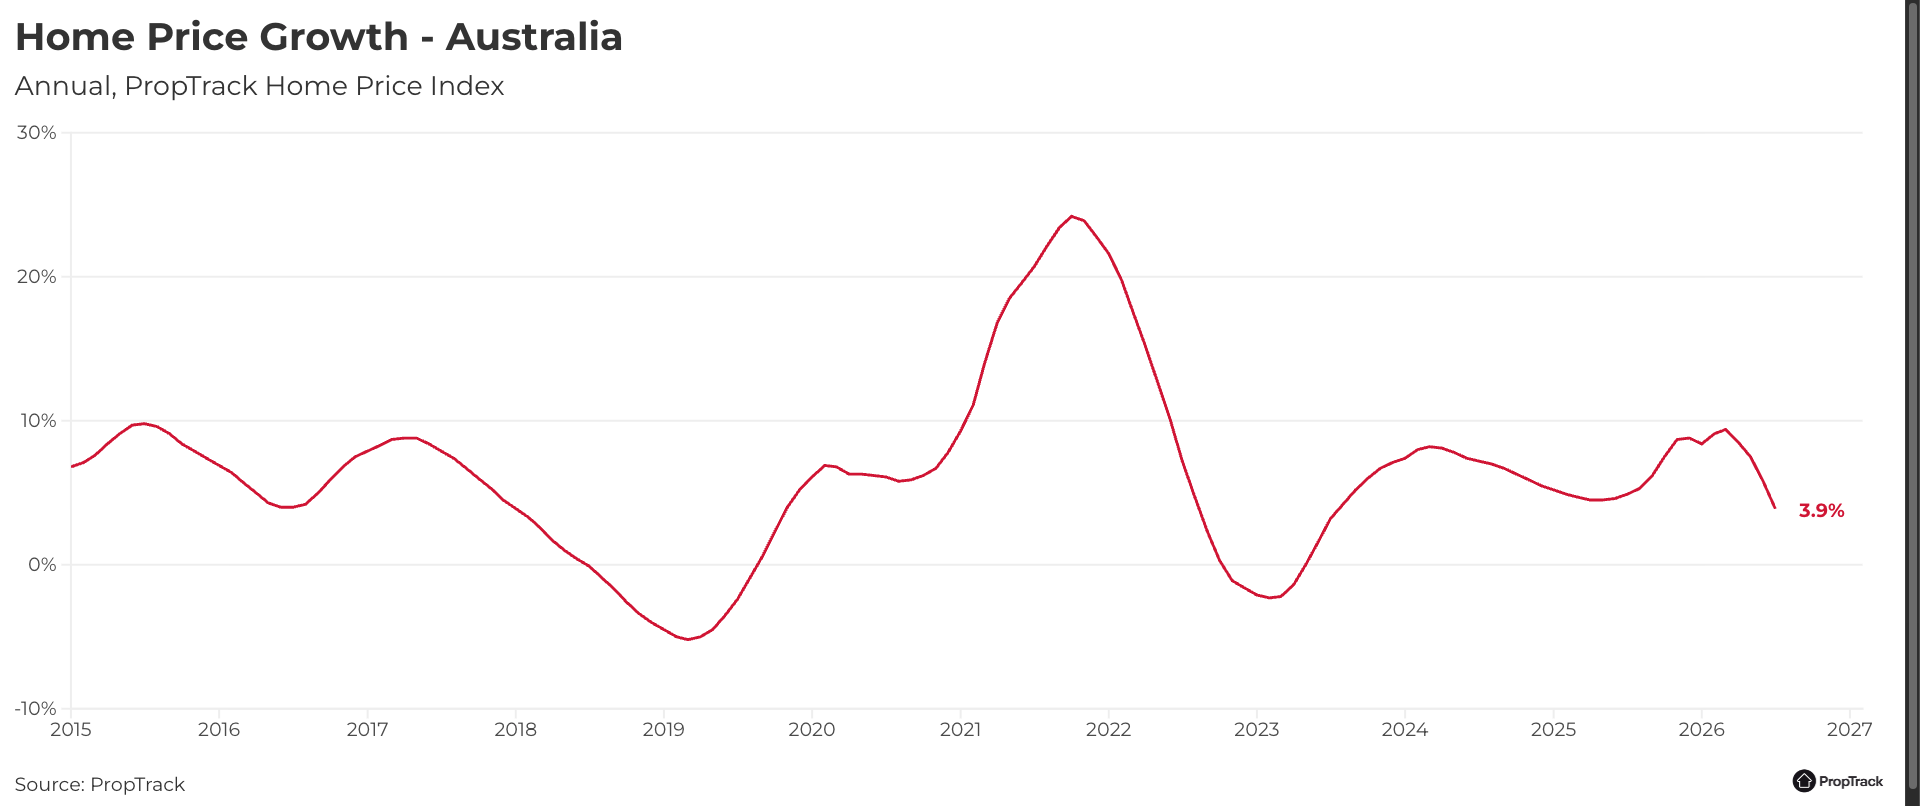
跨机构交叉验证:全国年增跌至 3.9%
PropTrack Home Price Index · Annual change
PropTrack 独立发布的 Home Price Index 印证了 Cotality 的下行结论:截至 2026 年 7 月,澳洲住宅价值年增长率降至 3.9%——较 2022 年峰值 25% 已回落 21 个百分点,且仍在继续向下。
PropTrack 数据进一步显示,全国住宅价值在 2025 年初曾跌至负值区间(约 -5%),随后受降息预期和供应紧张推动反弹,但过去 6 个月走势趋平。
两家头部机构(PropTrack + Cotality)共同印证:本轮下行已具备结构性特征,不是单一数据噪音。
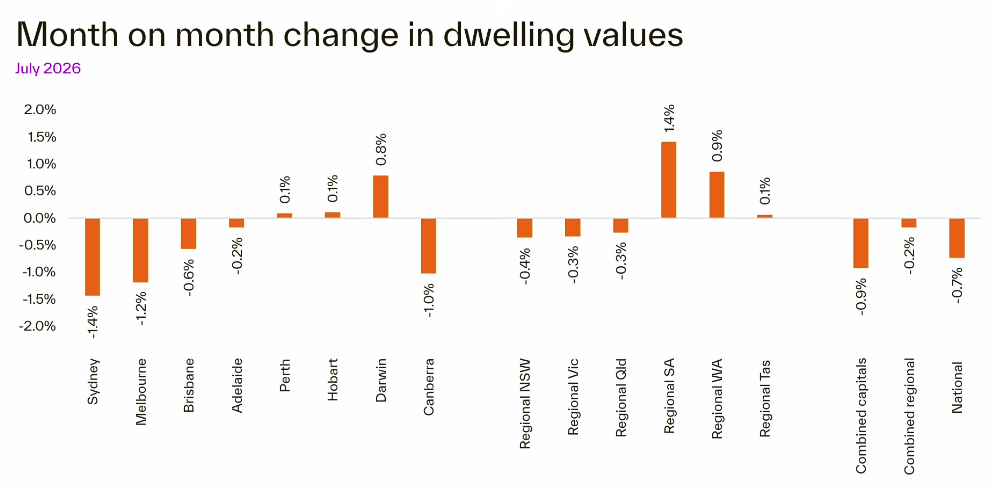
各城市 7 月涨跌一览
Month on month change · July 2026
7 月悉尼房价下跌 1.4%,墨尔本下跌 1.2%。这两个市场一直引领着这轮下行,但最新数据显示,疲软状况现已蔓延至中等规模首府城市。
布里斯班房价当月下跌 0.6%,阿德莱德下跌 0.2%,历史数据修正显示这两座城市已连续两个月录得下跌。珀斯是唯一仍处于正区间的主要首府城市,7 月小幅上涨 0.1%。
区域市场表现分化:Regional SA (+2.6%) 和 Regional WA (+0.9%) 仍在正区间,其余区域均录得下跌,Regional NSW (-0.4%) 表现最弱。
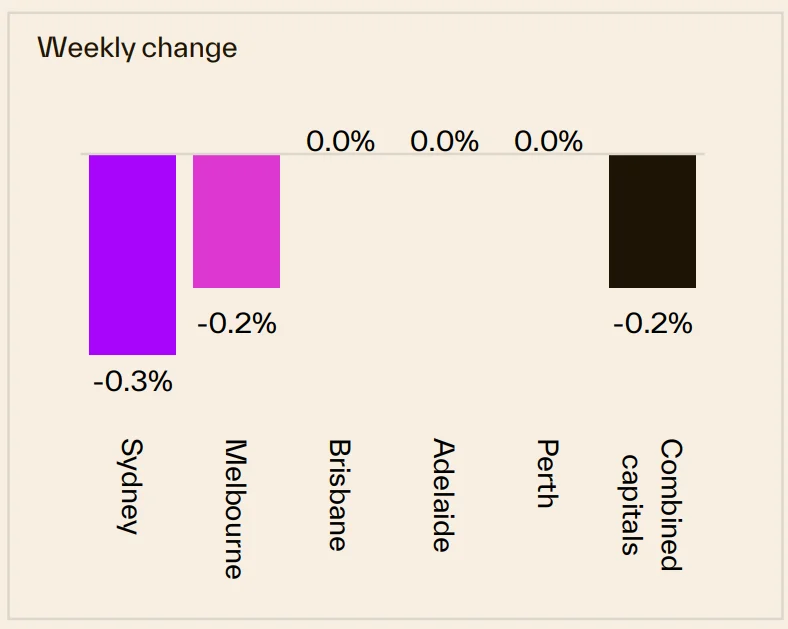
周变化信号:四城已"按兵不动"
Weekly change · Cotality 2026
PropertyUpdate 给出了 Cotality 周频视角:本周悉尼微跌 0.3%、墨尔本微跌 0.2%,其余三大首府(Brisbane、Adelaide、Perth)全部录得 0.0%,首府综合仅 -0.2%。
比"月度 -0.9%"温和得多——周频数据显示市场已进入震荡整固阶段,而非加速下跌。这意味着 Cotality 主线叙事里的"下行加速"更像月度级别的脉冲,而非持续抛压。
投资者最该看的是周频与月频的剪刀差:当周线走平但月线仍跌,说明是滞后效应(成交惯性),不是新冲击;若周线也开始连续走弱,那才是趋势恶化。
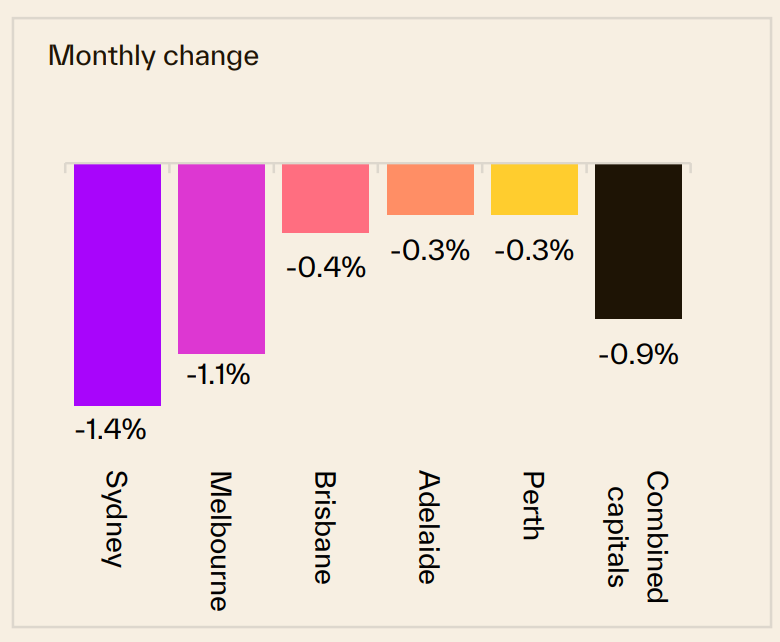
月度交叉验证:七城齐跌,仅 Perth 微正
Monthly change · Cotality 2026
PropertyUpdate 的月频图表与 Cotality 主线数据高度一致:Sydney -1.4%、Melbourne -1.1% 引领下行;Brisbane/Adelaide/Perth 跌幅收窄至 -0.3%~-0.4%;首府综合 -0.9%。
数据差异化在于颜色:PropertyUpdate 用紫红→粉橙→金黄色阶把"跌幅从大到小"视觉化,一眼能看出"Sydney/Melbourne 是震源,其他城市只是余波"。
这种同源数据 + 不同可视化的呈现方式,对直播观众很有说服力——同样事实换个角度讲一遍,比单一来源的复述更可信。
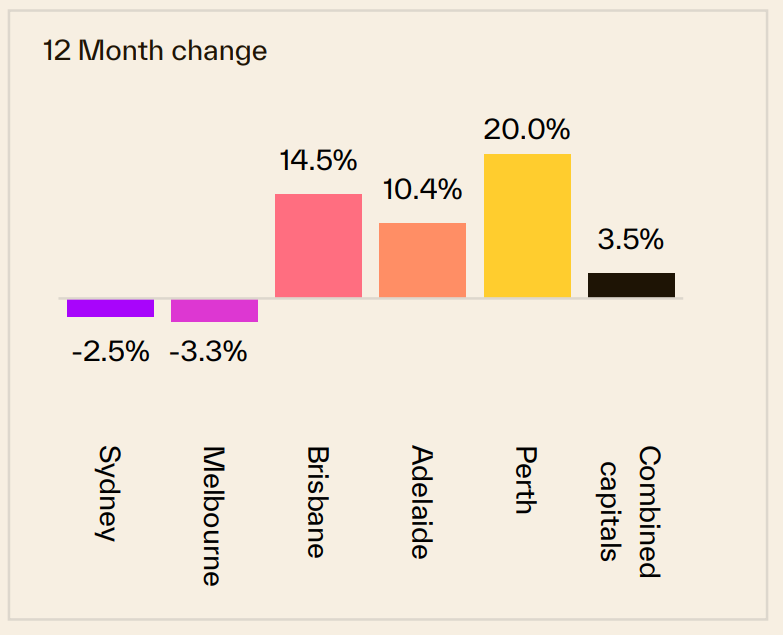
年度分化:Perth +20% vs Melbourne -3.3%
12 Month change · Cotality 2026
把时间拉长到 12 个月,城市分化被放大到极致:Perth +20.0% 仍领跑、Brisbane +14.5%、Adelaide +10.4% 三大"资源型首府"全部双位数上涨;Sydney -2.5%、Melbourne -3.3% 已经录得年度负增长。
首府综合 +3.5%——看似仍在正区间,但已是过去 5 年最低。结构上完全是"东部跌、西部涨"的撕裂格局。
对买家而言:东部两个最大市场的回调已经提供真实折扣窗口;西部三个城市的"最后一年红利"正在快速收窄,明年年报可能就轮到它们回吐。
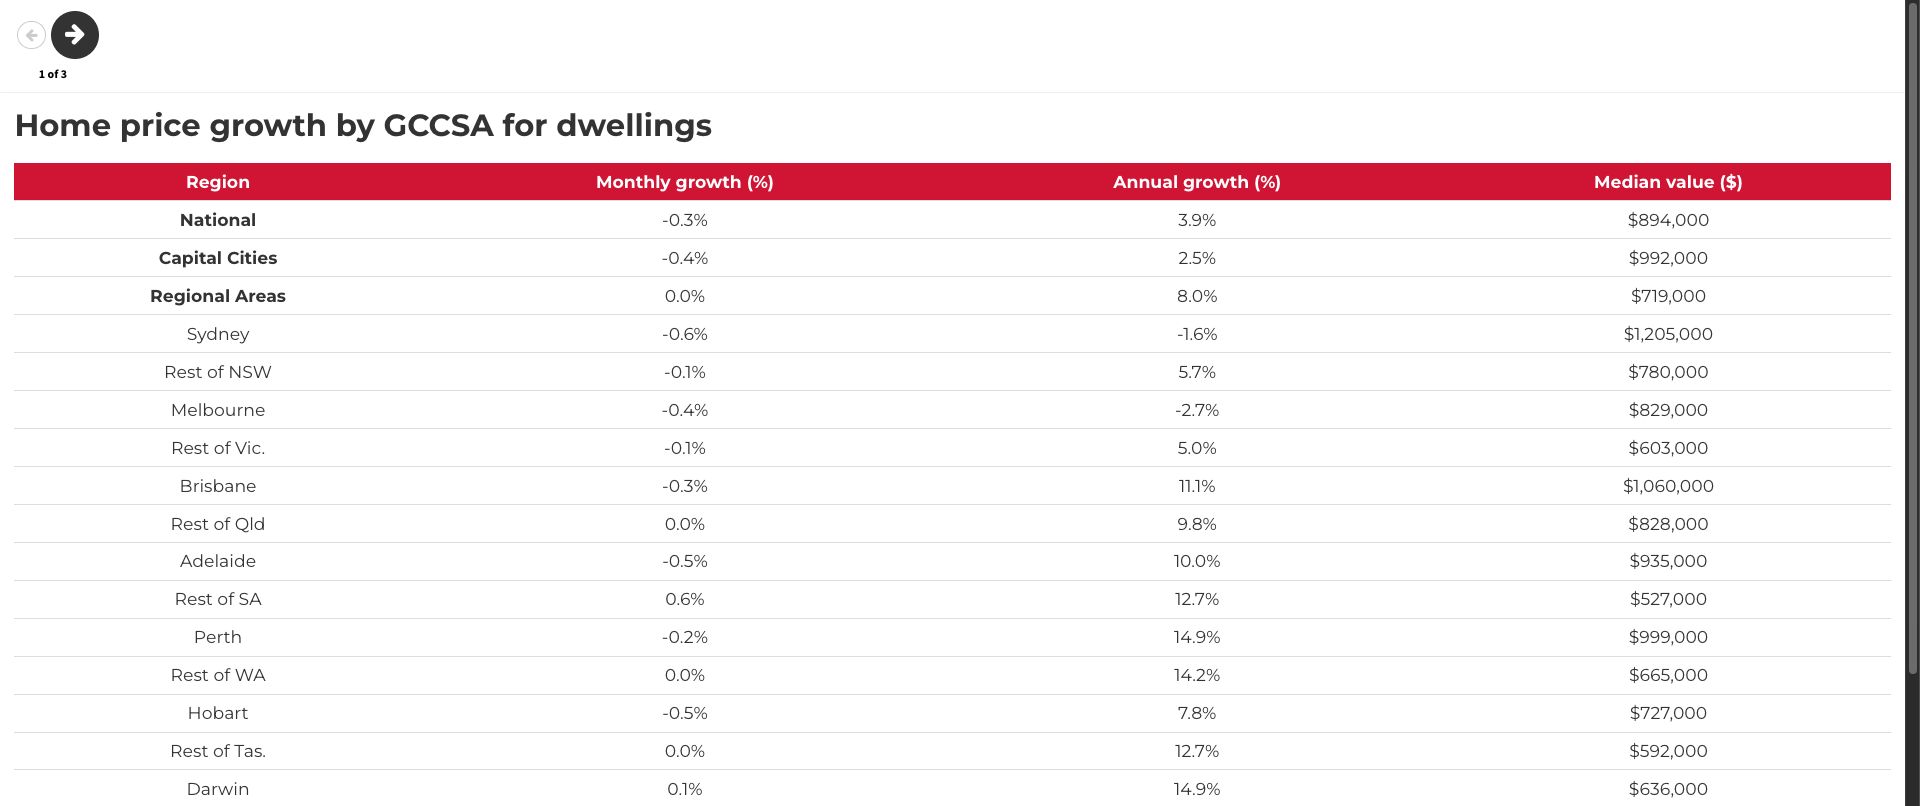
分城市明细:PropTrack vs Cotality 谁更准?
PropTrack Home price growth by GCCSA · Monthly / Annual / Median
PropTrack 与 Cotality 数据有显著差异,值得对比:
• PropTrack 年增长口径下,珀斯 +14.9%、达尔文 +14.9%、布里斯班 +11.1%、阿德莱德 +10.0%——区域资源型首府仍在强劲上行;悉尼 -1.6%、墨尔本 -2.7% 是唯二负值。
• Cotality 月度口径则更悲观:悉尼 -1.4%、墨尔本 -1.2%、布里斯班 -0.6%、阿德莱德 -0.2% 全部录跌。
差异源自基期不同(PropTrack 看 12 个月滚动,Cotality 看月环比)和权重方法。两家机构印证"东南沿海放缓 + 资源型城市抗跌"的格局,但幅度判断上 PropTrack 更乐观。
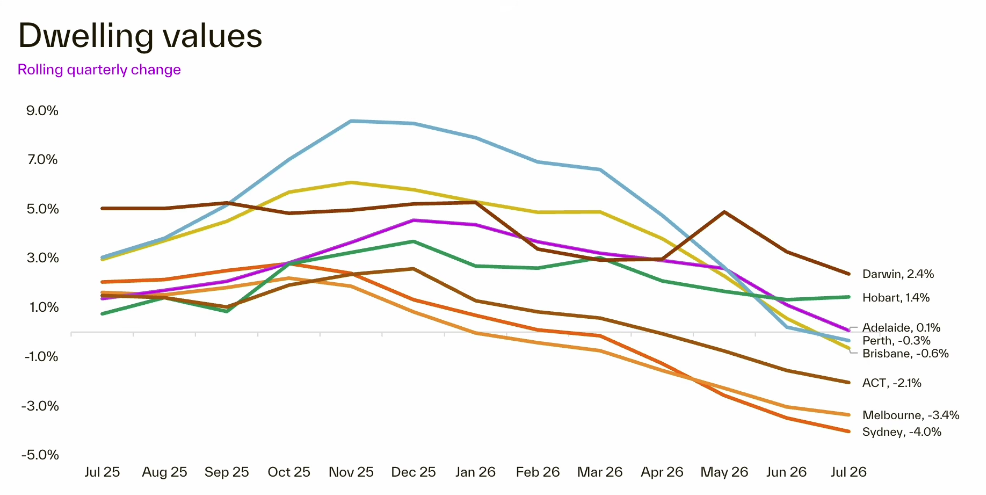
季度滚动变化:各城市分化
Rolling quarterly change · 截至 7 月 26 日
从滚动季度数据看,截至 2026 年 7 月,全国 8 大首府城市中只有达尔文 (+2.4%) 和霍巴特 (+1.4%) 仍处于正区间,其余 6 个城市全部录得负增长。
悉尼 (-4.0%) 跌幅最深,墨尔本 (-3.4%) 紧随其后,ACT (-2.1%) 排名第三。这三个市场在过去三个月中领跌全国。
阿德莱德 (+0.1%) 和珀斯 (-0.3%) 表现相对抗跌,但已显现明显的失速迹象——两者都从此前的高速增长轨道上急剧减速。
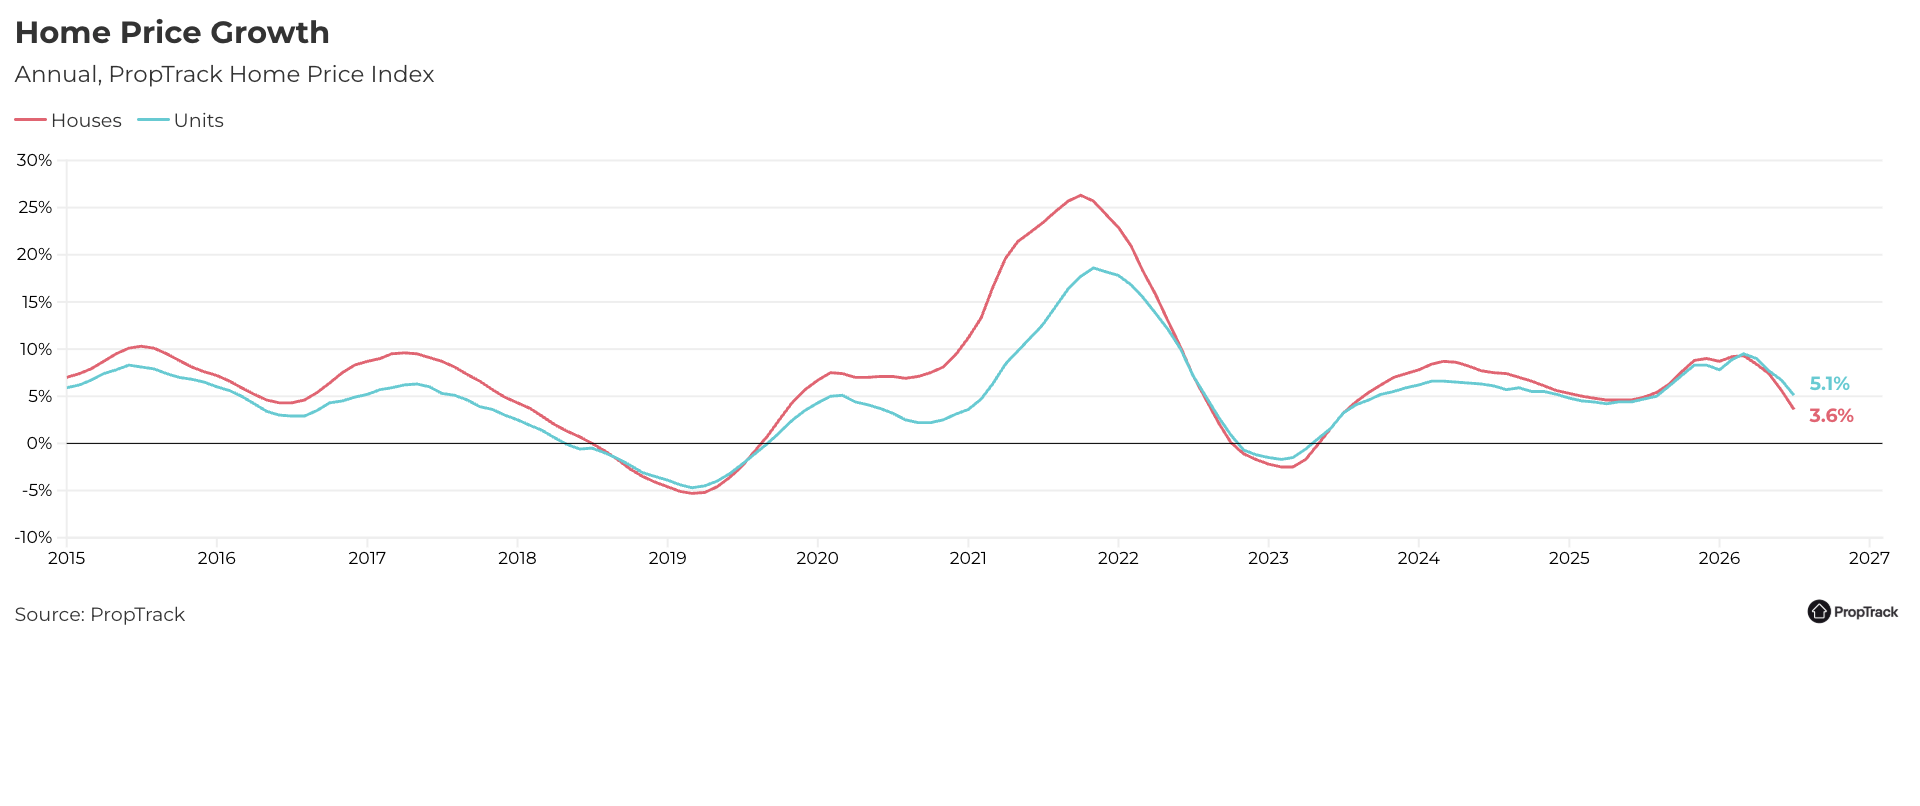
House vs Unit:单元房正在悄悄跑赢
PropTrack · Houses vs Units annual change
PropTrack 的 Houses vs Units 对比图揭示了一个反直觉信号:在全国下行大背景下,公寓(Units)过去 12 个月涨幅 5.1%,而独立屋(Houses)仅 3.6%——单元房正在悄悄跑赢独立屋。
这与 2020-2021 年的格局相反:当时独栋屋因为居家办公需求大涨 25%+,公寓仅 18%。过去两年,随着单元房供应紧张、首次购房者补贴到位、公寓可负担性优势凸显,市场重心已向中高密度物业转移。
对买家来说,这意味着高层公寓 / Townhouse 的资本增值韧性被低估;对投资者来说,单元房租金收益率与资本增长的双重支撑正在形成。
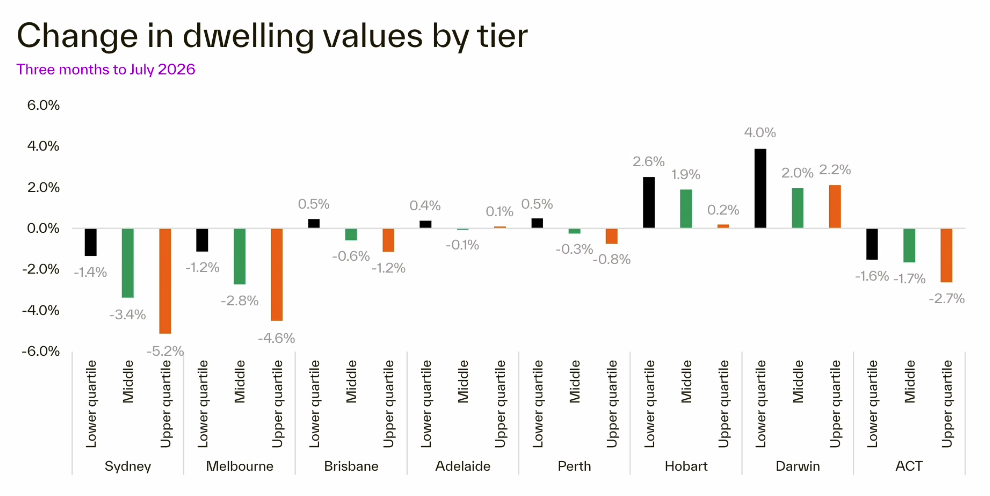
高端市场领跌,低端保持韧性
Change in dwelling values by tier · 3 months to July 2026
疲软在高端住宅市场和溢价房产中最为明显。全国范围内,房价上四分位数在过去 3 个月下跌超过 3%,而低价位住房则保持了相对韧性。
悉尼的对比最为极端:上四分位数住宅 3 个月下跌 5.2%,而下四分位数仅下跌 1.4%。墨尔本(上四分位 -4.6% vs 下四分位 -1.2%)、堪培拉(上四分位 -2.7% vs 下四分位 -1.6%)也呈现类似格局。
唯一例外是达尔文,高端市场(+2.2%)和低端市场(+4.0%)都在加速上涨,但这种格局正在减弱。
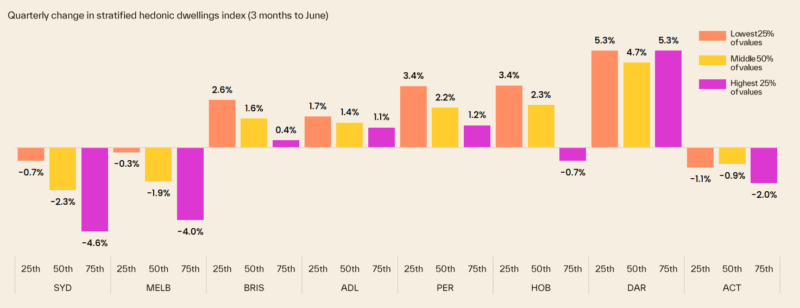
季度四分位:高端领跌全市场印证
Quarterly stratified hedonic · Cotality 2026
Cotality 主线 PPT 的 P9 已经指出"高端领跌",PropertyUpdate 的季度分层数据给出了量化印证:Sydney 高端(75分位)季度跌 -4.6%,而低端(25分位)仅跌 -0.7%;Melbourne 高端跌 -4.0%,低端跌 -1.9%。
反观 Brisbane、Adelaide、Perth、达尔文:都是低端领涨,高端只是温和上涨。这正是上一轮周期的镜像反转——上行周期高端领涨,本轮下行高端领跌。
这也意味着:直播里讲"高端领跌"不能光喊口号,要把这种分层数据摆出来。买家该看的是自己目标物业落在哪个分位,对应涨跌幅度差异可达 5 倍以上。
挂牌活动:库存仍高,新挂牌放缓
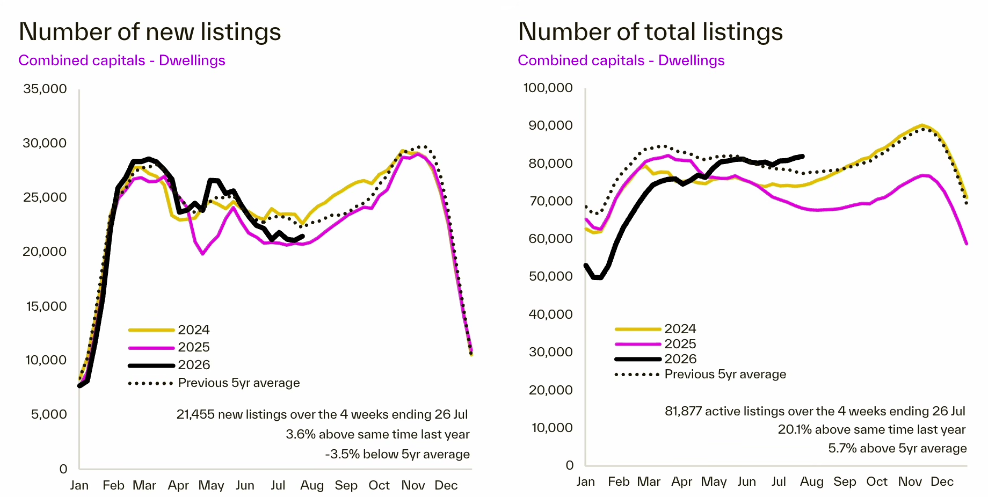
Number of new listings & total listings · Combined capitals
市场变化也通过挂牌活动体现出来。虽然各首府城市的挂牌总量在上升,但新挂牌房源的流入在最近几周开始恶化,尤其是在悉尼。
截至 7 月 26 日的 4 周内,综合首府城市新挂牌量 21,455 套,比去年同期高 3.6%,但比 5 年均值低 3.5%;同期活跃挂牌 81,877 套,比去年同期高 20.1%,比 5 年均值高 5.7%。
许多潜在卖家似乎不愿在疲软的市场环境中挂牌,选择等待状况改善。即便如此,挂牌库存水平依然居高不下,因为需求的减弱速度快于供应。
新挂牌:4 周 32,947 套,比 5 年均值低 9%
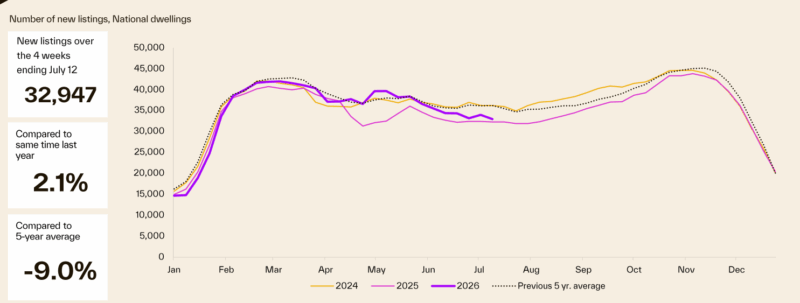
Number of new listings, National · Cotality 2026
PropertyUpdate 引用 Cotality 新挂牌数据:截至 7 月 12 日的 4 周里,全国新挂牌 32,947 套,比去年同期高 2.1%,但比5 年同期均值低 9.0%。
从全年节奏看,2026 年的曲线(紫色)整体贴着 5 年均值下方运行,意味着卖方上市意愿不强。这跟拍卖量萎缩、成交周期拉长是同一信号链——卖方在用脚投票。
对买家:挂牌库存偏紧 = 议价空间相对受限(虽然有 vendor discount 配合)。想买的人少,能卖的货也少,市场进入双向观望。
清盘率持续低于 50%
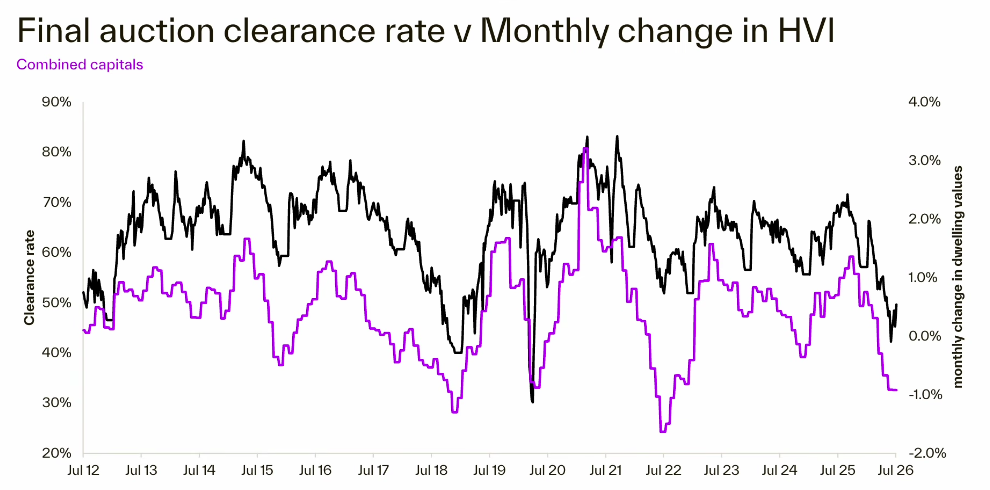
Final auction clearance rate v Monthly change in HVI
首府城市清盘率自 5 月下旬以来一直低于 50%,突显了买卖双方预期之间的持续差距。
从历史走势看,黑色的清盘率(峰值超过 80%)和紫色的月度房价变化(右侧轴)之间存在明显相关性。当清盘率从近期高点回落时,房价月度变化也同步下行。2026 年 7 月,清盘率已跌至约 45% 区间,对应月度房价变化 -0.7%。
这是自疫情以来市场情绪最弱的时期之一。
拍卖:清盘率 55.1%,但量缩 13%
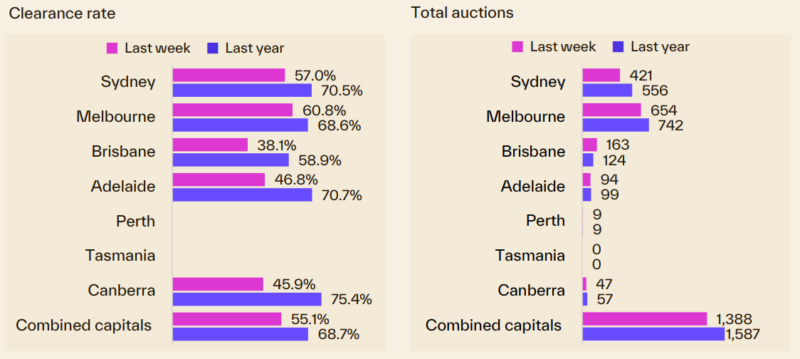
Auction clearance rate · Cotality 2026
PropertyUpdate 引用 Cotality 拍卖报告:首府综合初步清盘率 55.1%,创 11 周新高,但仍远低于十年均值 68%。Sydney 57.0%、Melbourne 60.8% 看似稳健,Canberra 却只有 45.9%。
更值得注意的是拍卖总量:首府综合 1,388 套,比去年同期 1,587 套 少了 13%。Sydney 萎缩最严重,从 556 套降到 421 套。
清盘率上升 + 拍卖量萎缩的组合,本质是卖方主动撤退——业主选择暂不上市,等市场情绪修复。这意味着挂牌库存虽然降了,但真实可售房源被压抑,未来一旦情绪好转可能集中入市。
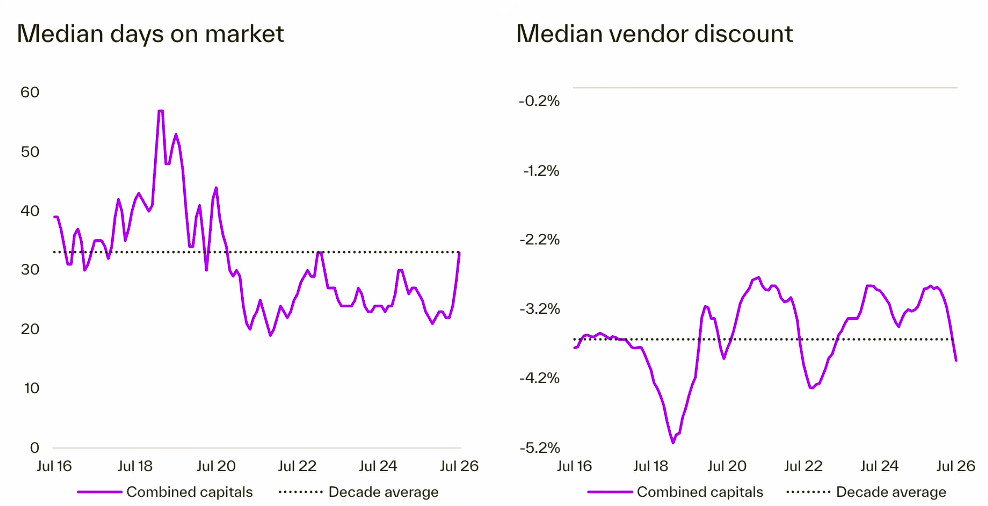
成交周期拉长,议价空间扩大
Median days on market & Median vendor discount
私人协议交易耗时更长,折扣更大,因为买家在谈判中获得了更多杠杆。
综合首府城市的房屋挂牌中位天数已升至 33 天,明显高于 10 年平均(约 32 天),且远高于 2024 年低点(约 22 天)。卖家折扣中位数已扩大至 -3.8% 左右,接近 10 年平均(-3.4%),且呈现继续走阔的趋势。
这意味着买卖双方的力量对比已发生实质性转变——几年来首次,谈判权从卖家转向买家。
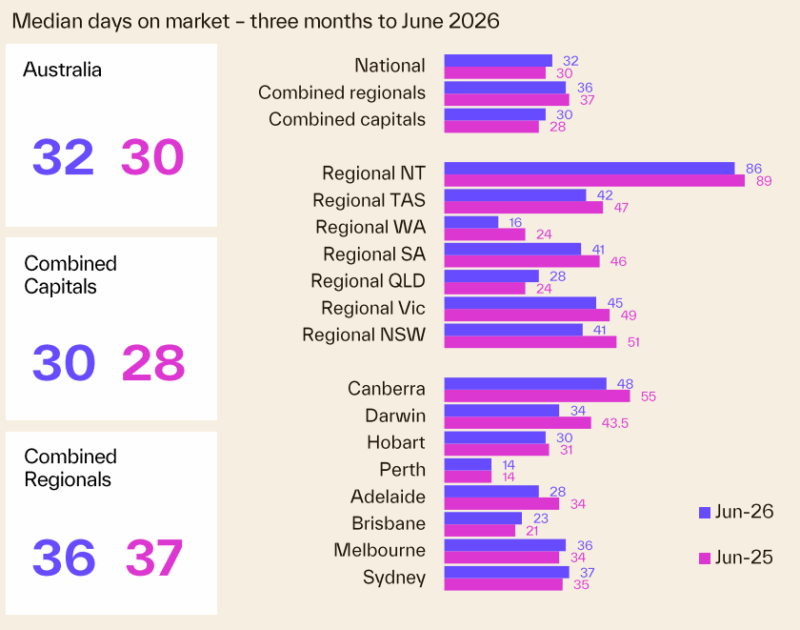
成交周期:全国 32 天,比去年多 2 天
Median days on market · Cotality 2026
PropertyUpdate 的成交周期数据印证 Cotality 主线 P12:全国中位成交周期从去年 30 天拉长到 32 天;首府综合从 28 天拉长到 30 天;区域综合反而从 37 天缩短到 36 天。
区域内部差异巨大:Regional NT 高达 86 天(卖不动),Perth 仅 14 天(抢着买)。同一份报告里看到两个极端——这就是 "market of properties" 的最佳注脚。
对买家:Perth、Adelaide、Brisbane 仍处快卖市场(14-23 天),Sydney/Melbourne 已进入"正常议价周期"(30+ 天),看房时间可以从容。Regional NT/Canberra 则是深熊区。
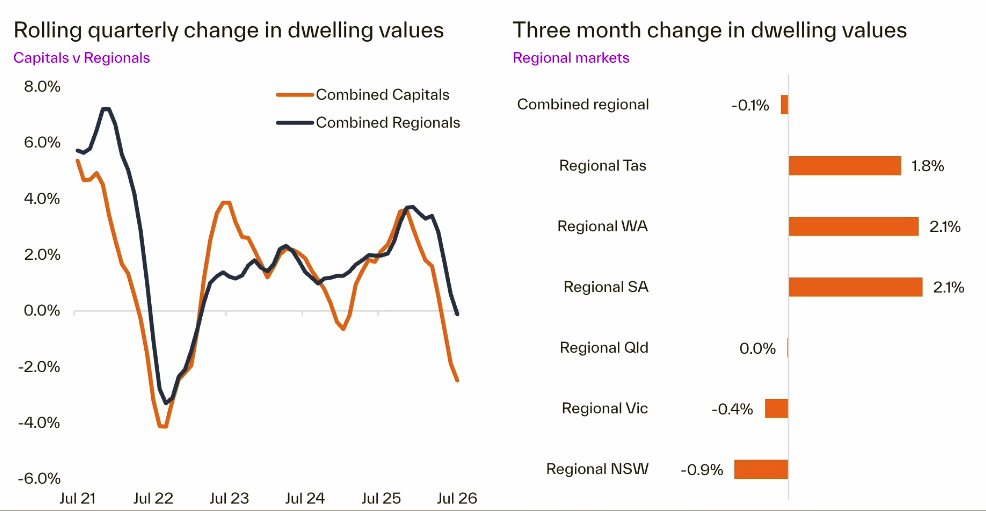
区域市场首次失守
Rolling quarterly change · Capitals v Regionals
区域市场自 2025 年底以来总体跑赢首府城市,但也不再对放缓免疫。综合区域指数 7 月下跌 0.2%,标志着自 2023 年 1 月以来首次月度下跌。
过去 3 个月,区域首府对比图清晰显示了分化:综合首府已跌至 -2.5% 左右,而综合区域虽也在下行但跌幅较浅。右侧柱状图进一步拆解:Regional NSW (-0.9%) 和 Regional Vic (-0.4%) 表现最弱,Regional Qld 持平,而 Regional WA (+2.1%)、Regional SA (+2.1%)、Regional Tas (+1.8%) 继续保持稳健增长。
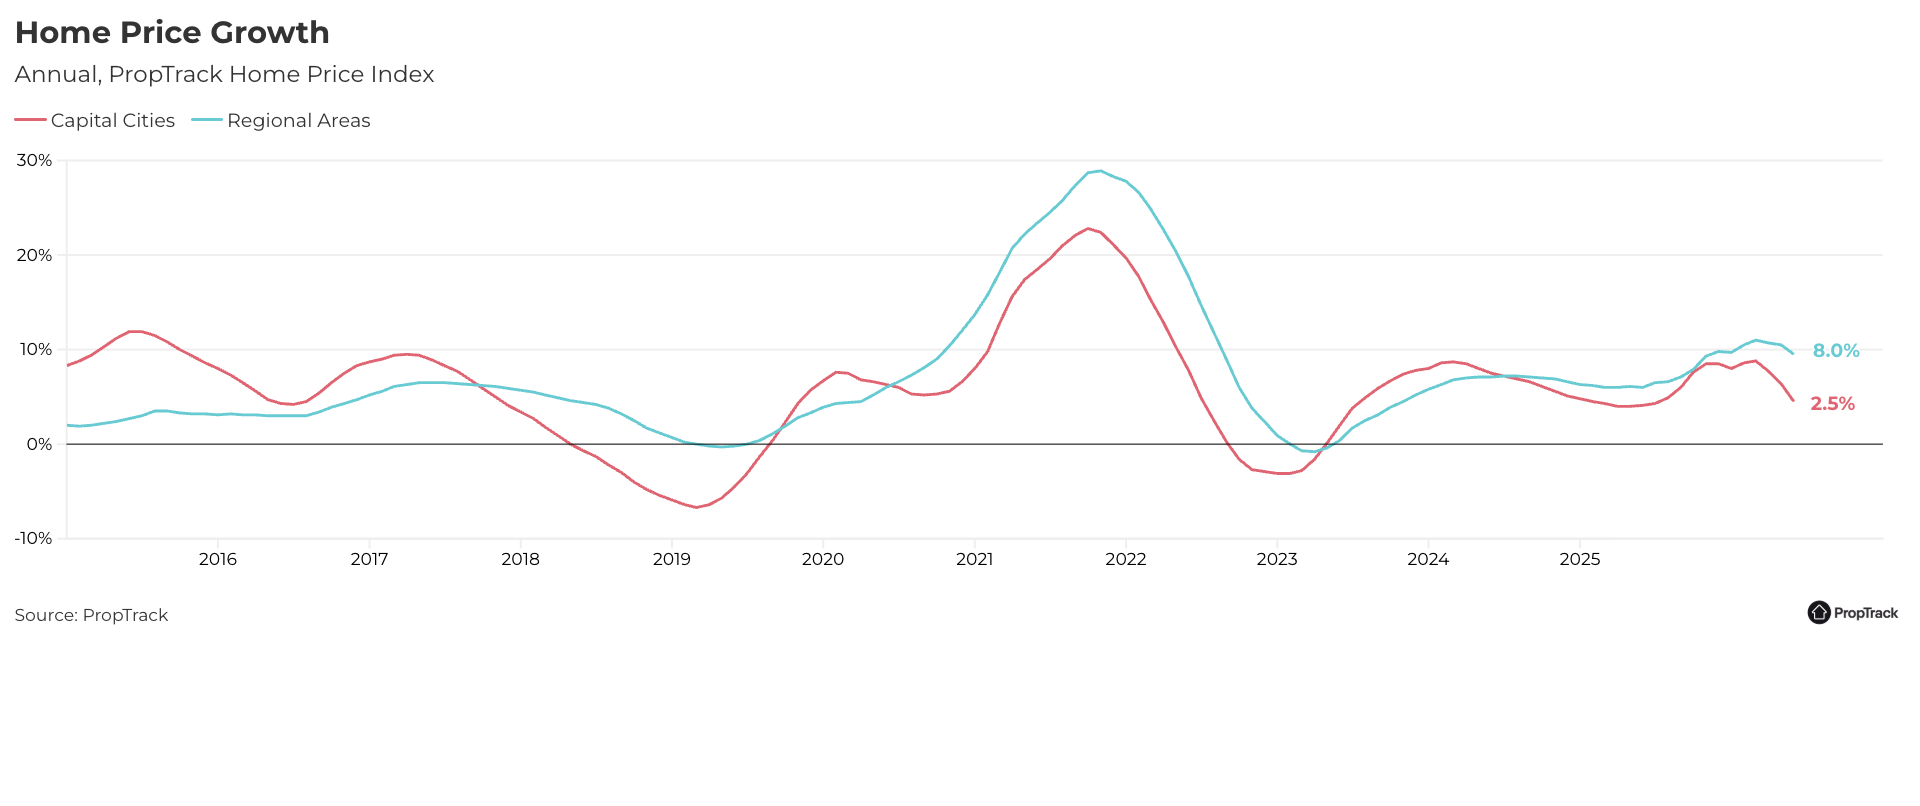
区域涨幅 8.0%,首府仅 2.5%
PropTrack · Capital Cities vs Regional Areas
PropTrack 数据进一步验证 Cotality 的"区域跑赢首府"结论:截至 2026 年 7 月,综合区域年增 8.0%,综合首府仅 2.5%——两者差距高达 5.5 个百分点。
从 2015 年至今的 11 年长周期看,区域与首府的差距曾在 2019 年接近 0(首府甚至短暂跑赢),但 2020 年疫情后澳洲内陆迁移潮彻底逆转了格局——Regional Areas 的累计涨幅开始持续领先。
结合 Cotality 7 月数据(区域首次月度下跌 0.2%),可以判断区域涨幅仍为正但已开始收窄,未来 6-12 个月两者的剪刀差可能进一步收窄。
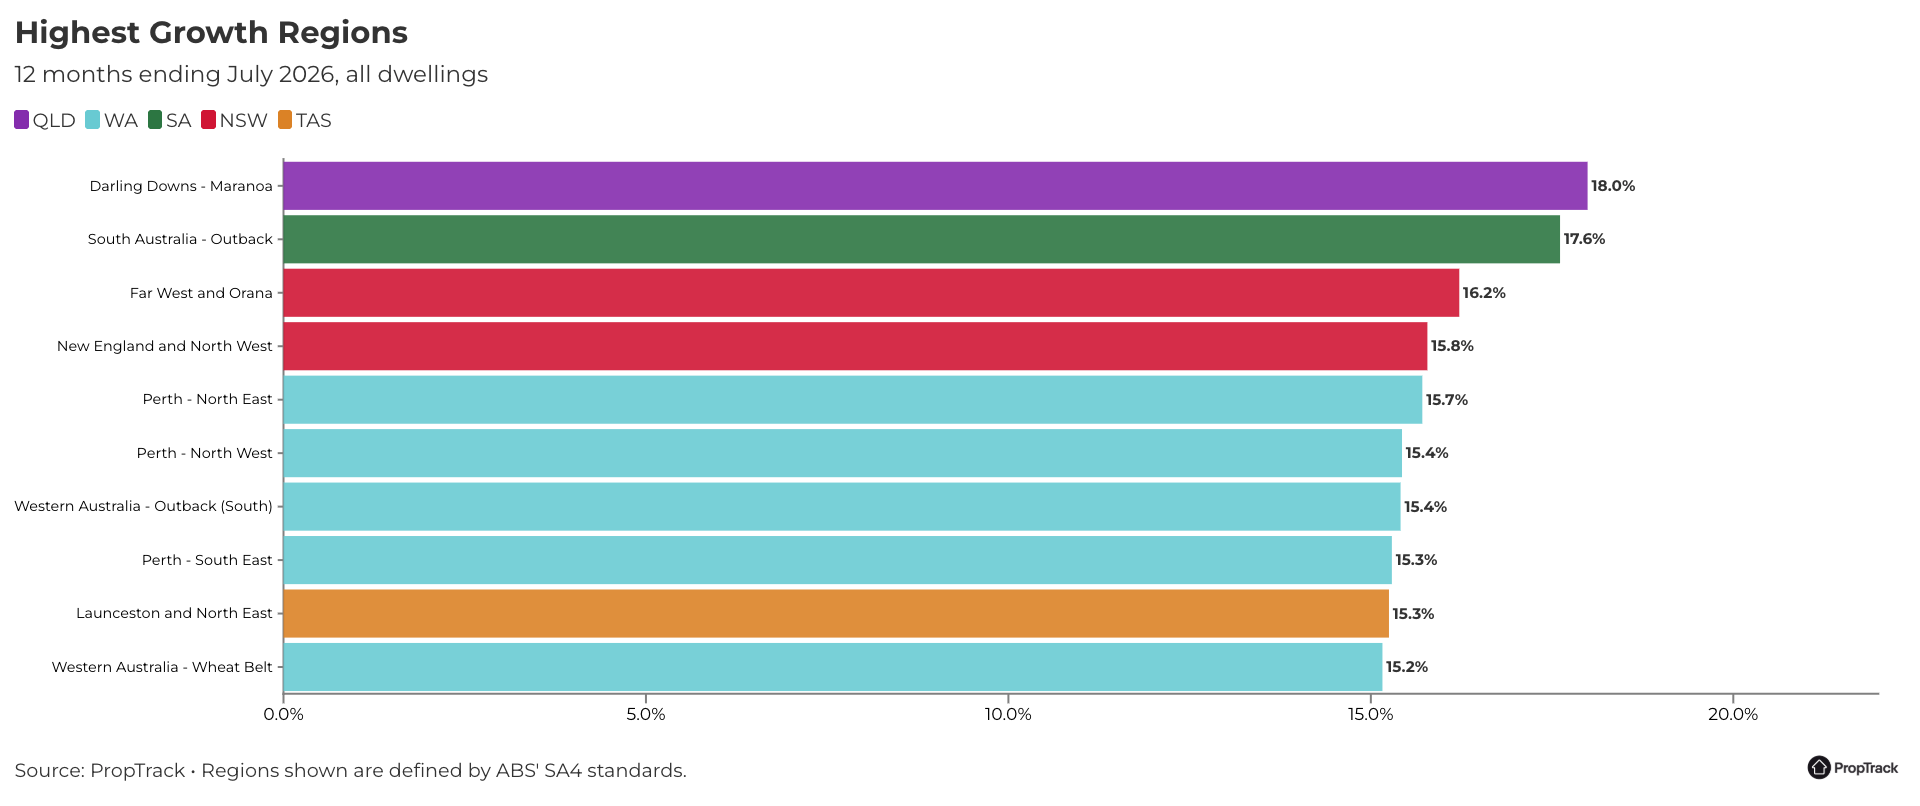
增长 TOP 10:清一色全是偏远地区
Highest Growth Regions · 12 months ending July 2026
PropTrack 公布的过去 12 个月增长 TOP 10 区域,没有一个大城市——清一色全部是偏远 / 资源型地区:
• Darling Downs-Maranon(QLD)18.0% · South Australia Outback 17.6% · Far West and Orana (NSW) 16.2%
• New England and North West (NSW) 15.8% · Perth-North East 15.7% · Perth-North West 15.4%
• WA Outback South 15.4% · Perth-South East 15.3% · Launceston and North East (TAS) 15.3% · WA Wheat Belt 15.2%
WA 占 4 席,NSW 占 2 席,QLD/TAS/SA 各 1 席。这印证"资源 + 移民 + 可负担"三因素驱动的内陆地带上行逻辑——东南沿海 vs 资源型腹地的二元分化正在加深。
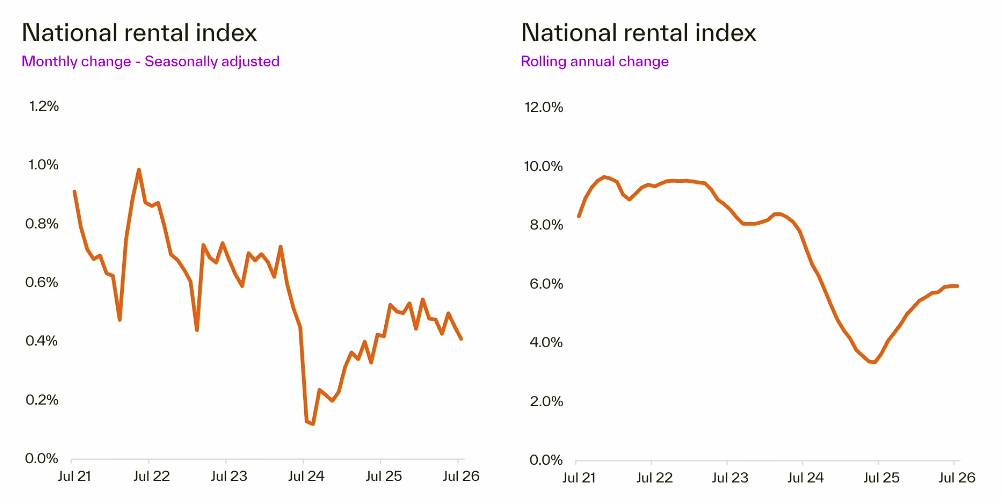
租金增长从峰值回落
National rental index · Monthly SA & Rolling annual
转向租赁市场,状况依然紧张,尽管租金增长正在从今年早些时候的近期峰值逐渐放缓。全国租金 7 月经季节性调整后上涨 0.4%,年化租金增长连续第三个月稳定在 5.9%。
月度租金变化(左图)已从 2021-2022 年的高峰(接近 1%)逐步降至 2026 年 7 月的 0.4%。年度滚动变化(右图)则从 2023 年的 9-10% 区间持续下行至 2026 年 7 月的约 5.9%——这是更低但仍属紧张的租金增长节奏。
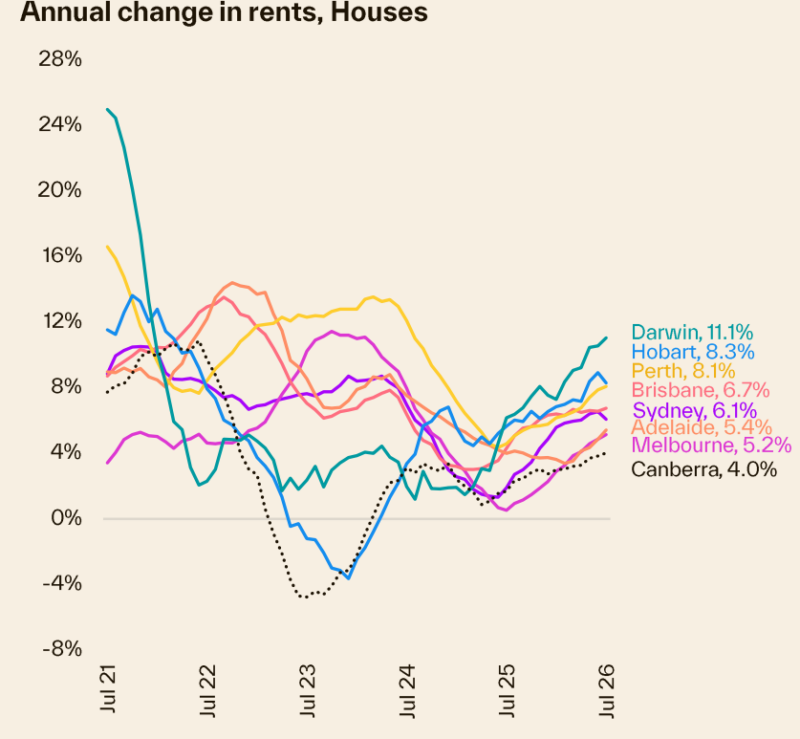
House 租金:5 年新低增速,Canberra 仅 +4%
Annual change in rents, Houses · Cotality 2026
PropertyUpdate 拆开 House 和 Unit 两类租金:House 租金年增最快的 Darwin +11.1%,最慢 Canberra +4.0%。Sydney +6.1%、Melbourne +5.2% 都不算高。
对照 Cotality 主线 P16(租金从峰值回落):2022-23 年 House 租金年增曾冲到 +14% 以上,如今 5-7% 区间已成常态。这是过去 5 年最慢的租金增速。
对投资者:House 租金跑不赢通胀,但现金流的稳定性仍在。对开发商/建商:House 与 Unit 的剪刀差将影响项目定位——Unit 才是当前现金流之王(见下页)。
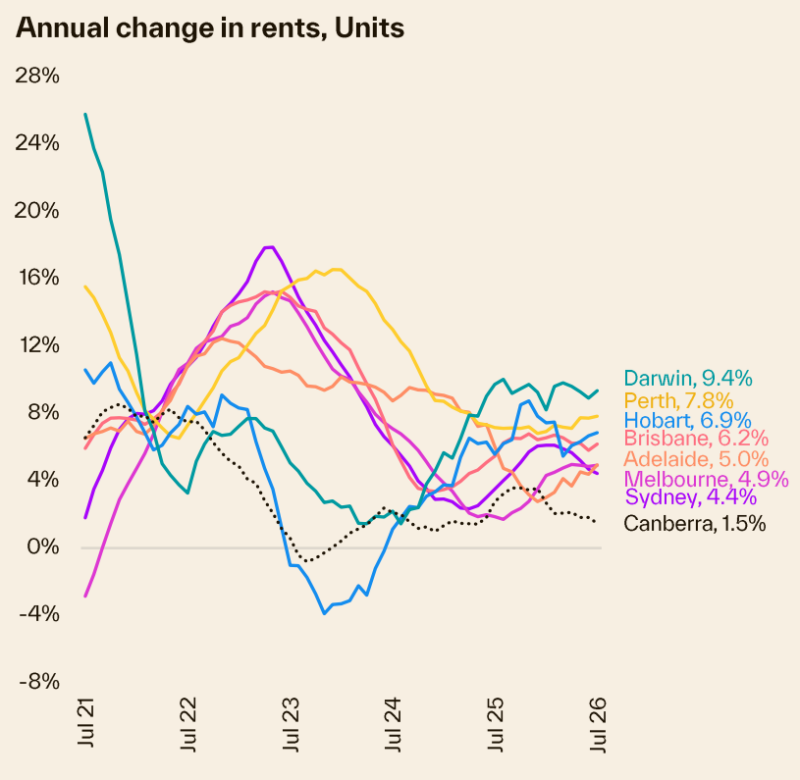
Unit 租金:Darwin +9.4% 领跑,Perth +7.8%
Annual change in rents, Units · Cotality 2026
Unit 租金表现比 House 更分化:Darwin +9.4%、Perth +7.8%、Hobart +6.9% 三城领先;Canberra 仅 +1.5%——是 Unit 类别里全澳最弱,也呼应了 P43 提到的堪培拉公寓库存压力。
对照 Cotality 主线 P16:Unit 租金年增 +5.9% 看似平庸,但结构上是"资源型/小首府猛涨、大首府平稳",跟房价走势完全相反——这意味着租金回报率正在重新分配。
投资逻辑:如果你是 Unit 买家,Darwin/Perth/Hobart 的现金流明显优于 Sydney/Melbourne;如果你持有大首府 Unit,要做好"租金补不抵房价跌"的双重压力测试。
空置率仍处历史低位
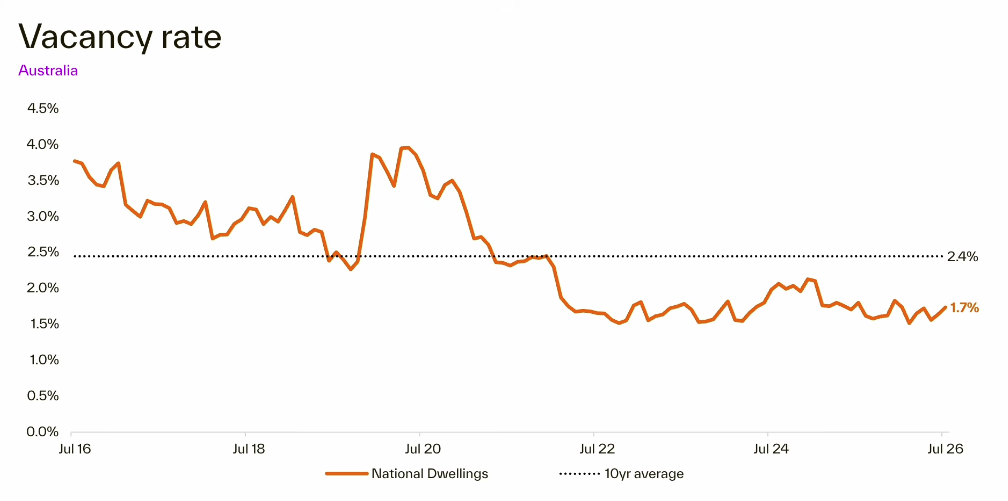
Vacancy rate · Australia
租金持续上涨的主要原因是可租房源的持续短缺。虽然全国空置率小幅上升至 1.7%,但仍远低于长期平均 (2.4%),继续对租金价值施加上行压力。
从长期走势看,全国空置率自 2020 年达到约 4% 的峰值后持续下行,过去 4 年多一直维持在 2% 以下,远低于 10 年均值 2.4%。这意味着租赁市场依然结构性紧张。
中位租金:20 年翻倍
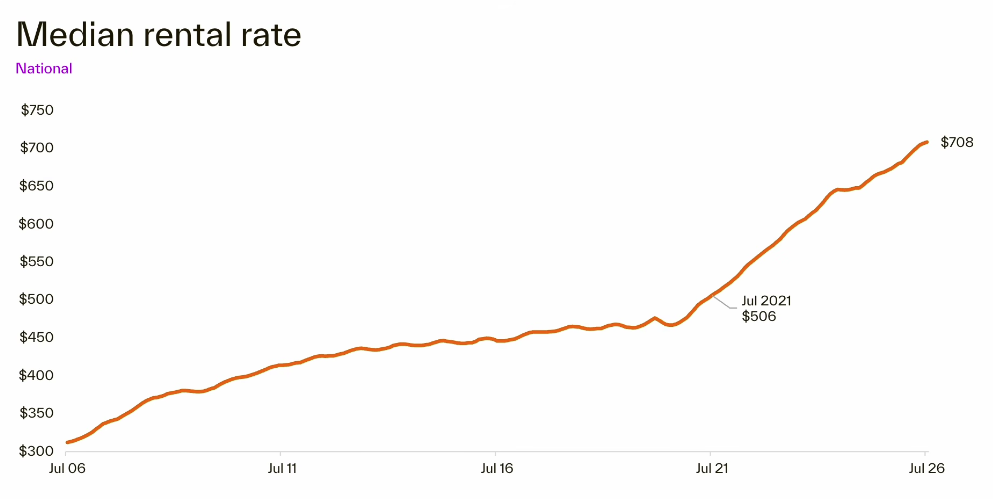
Median rental rate · National
过去一年,相当于中位租金增加了约 40 澳元(按周计)。从中位租金的长期走势看,全国租金已从 2006 年的约 300 澳元/周,涨至 2021 年 7 月的 506 澳元,再到 2026 年 7 月的 708 澳元/周——20 年涨幅约 136%。
过去 5 年间中位租金上涨尤其陡峭——比 5 年前每周高出 200 多澳元,家庭将创纪录比例的收入用于住房支出。
租金收益率升至 2019 年以来最高
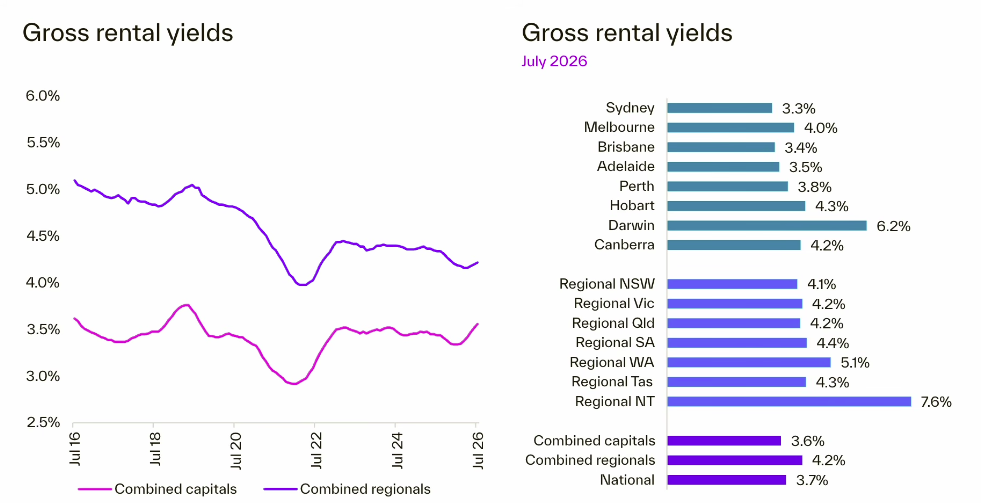
Gross rental yields · Combined capitals & by region
房价下跌和租金上涨的一个后果是租金收益率在改善。综合首府城市的毛租金收益率升至 3.56%,为 2019 年以来最高水平。
分城市看,达尔文以 6.2% 的毛收益率领先(高房价基数小),霍巴特 4.3%,堪培拉 4.2%,墨尔本 4.0%,珀斯 3.8%,阿德莱德 3.5%,布里斯班 3.4%,悉尼 3.3%(最低)。
然而,仅靠收益率提升可能不足以推动投资者需求的大幅提升,尤其是在借贷成本上升和联邦预算中宣布的负扣税政策变化的背景下。
租金收益率:10 年最高,但只是均值回归
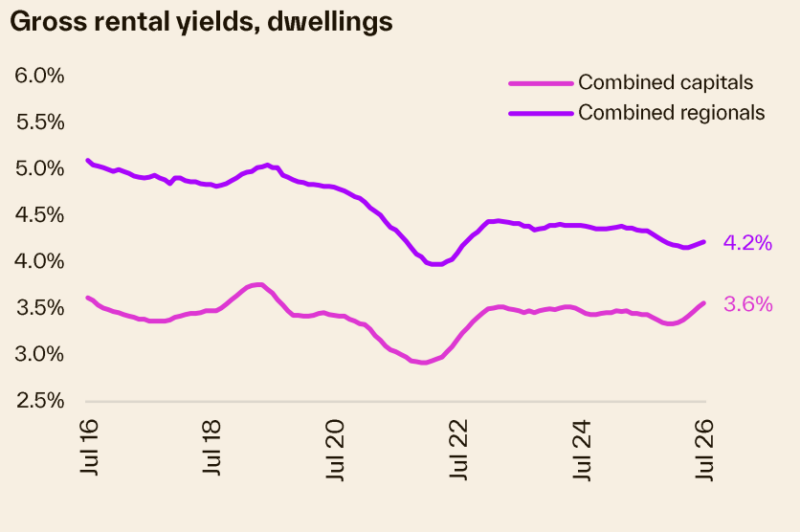
Gross rental yields · Cotality 2016-2026
PropertyUpdate 这张 10 年长图印证了 Cotality 主线 P19 的结论:首府综合 gross rental yield 升至 3.6%,是 2019 年 8 月以来最高;区域综合稳定在 4.2%。
但从 10 年视角看:2020 年疫情前的首府 yield 还有 3.7-3.8%。所以现在的 3.6% 只是回到疫情前水位,算不上"特别有吸引力"。区域 yield 则持续高于首府 60 个 bp,从未收敛。
对买家:首府收益率 3.6% 距"4% 心理线"还差 40bp,靠租金上涨补足需要 1-2 年;区域 yield 4.2% 已稳,但区域房价也在跌——高 yield 是风险补偿,不是免费午餐。
悉尼:6 个月连跌,自峰值 -5.3%
Sydney dwelling values · Annual change
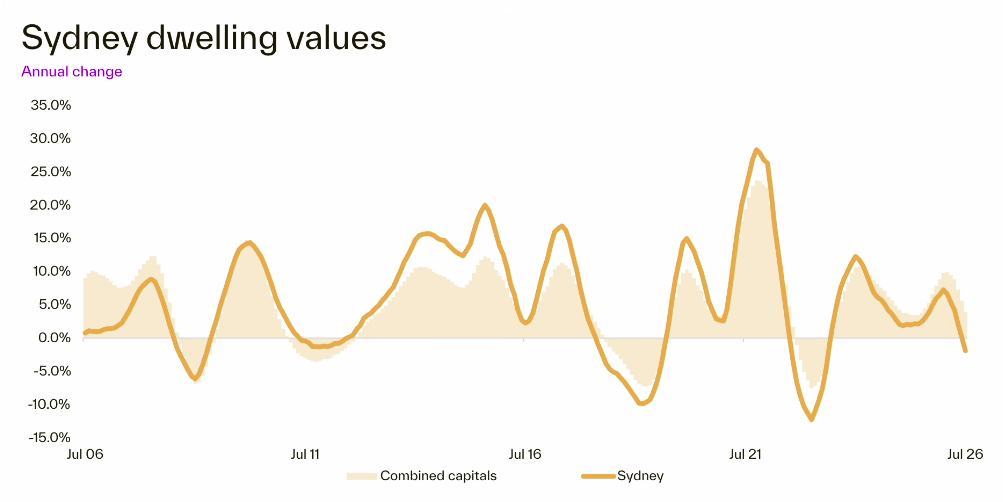
7 月悉尼房价下跌 1.4%,延续了已持续 6 个月 的月度下跌趋势。自 1 月峰值以来,悉尼房价已下跌 5.3%,相当于中位住宅价值减少了约 69,000 澳元。
从年度变化长期走势看,悉尼的年增长率已从 2021 年的 +28% 峰值,急剧下行至 2026 年 7 月的 负值——这是 2008 年以来最弱的年度表现之一。
悉尼:高端领跌,可负担性分化
Sydney Key Statistics · Change in dwelling values
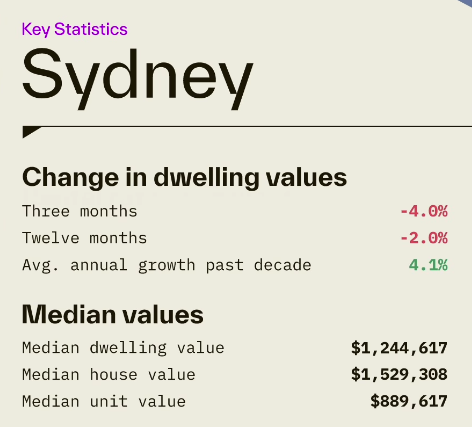
可负担性仍是关键驱动因素,自 1 月以来独立屋下跌 6.2%,而通常更可负担的公寓从 3 月更晚的周期峰值下跌了 3.2%。
不同价位区间也呈现类似趋势:低价位住宅从峰值仅下跌 1.7%,而高端住宅则下跌了 8.4%。
悉尼租赁:公寓收益率 4.3%
Sydney Key Statistics · Rental rates and yields
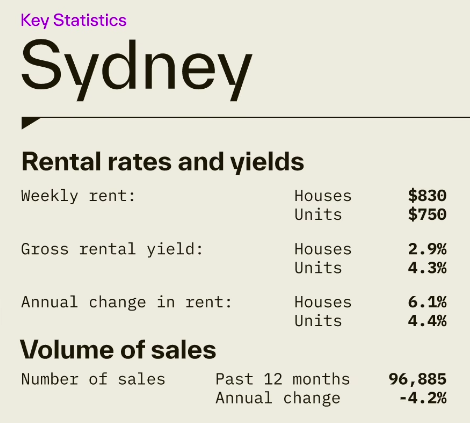
悉尼独立屋周租 $830,公寓 $750。独立屋年化租金增长 6.1%,公寓 4.4%。
独立屋毛收益率 2.9%,公寓 4.3%——是全澳最低的独立屋收益率,但公寓收益率在负扣税政策调整后变得相对有吸引力。
过去 12 个月销售量 96,885 套,同比下降 4.2%。
墨尔本:8 个月连跌,距历史峰值 -5.5%
Melbourne dwelling values · Annual change
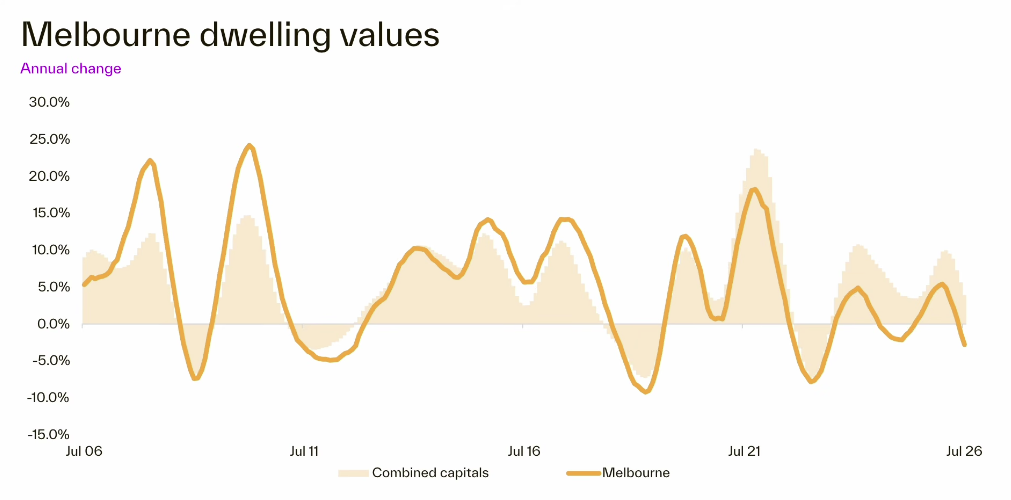
7 月墨尔本房价下跌 1.2%,连续 第八个月 下跌。从去年 11 月的周期峰值算起,墨尔本房价现已下跌 5.1%,但比 2022 年 3 月创下的历史高点低了 5.5%。这相当于中位住宅价值减少了约 46,000 澳元。
从长期走势看,墨尔本年度变化过去 20 年经历过多次周期,当前已跌至负值区间。
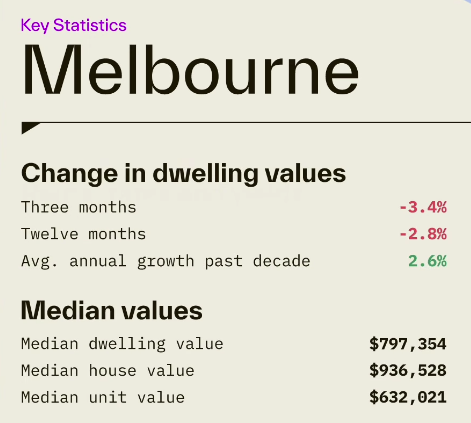
墨尔本:高端 7 月 -1.5%
Melbourne Key Statistics · Change in dwelling values
独立屋从峰值下跌 6%,跌幅大于公寓从峰值下跌的 3%。疲软状况在高端住宅中更为明显,7 月价值下跌 1.5%,而低价位住宅仅下跌 0.4%。
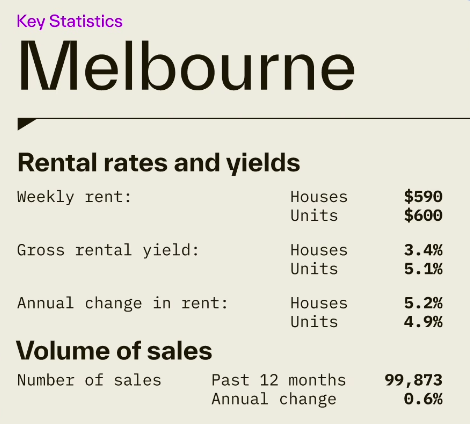
墨尔本租赁:公寓收益率 5.1%
Melbourne Key Statistics · Rental rates and yields
墨尔本独立屋周租 $590,公寓 $600——是首府城市中少见的公寓租金高于独立屋的案例。独立屋年化租金增长 5.2%,公寓 4.9%。
独立屋毛收益率 3.4%,公寓 5.1%——公寓收益率是全澳第二高,仅次于达尔文。
过去 12 个月销售量 99,873 套,同比微升 0.6%。
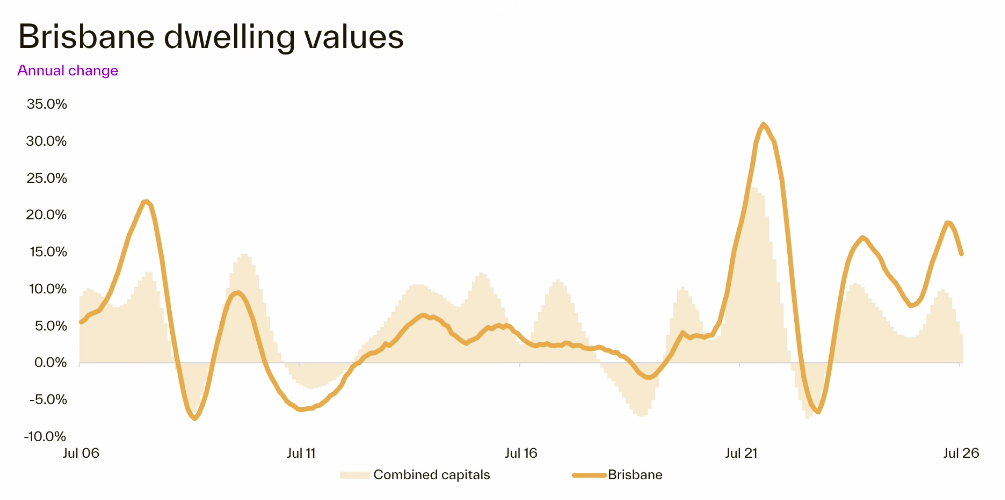
布里斯班:连续 2 个月下跌
Brisbane dwelling values · Annual change
7 月布里斯班房价下跌 0.6%,修正数据显示这是该市场连续第二个月下跌,此前 6 月下跌了 0.1%。
高端房产引领下行,过去 3 个月上四分位数住宅下跌 1.2%,而低价位住宅则上涨了 0.5%。
从长期走势看,布里斯班年度增长曾因 2032 年奥运会利好预期在 2021-2022 年达到 +32% 的历史峰值,近年逐步下行但仍保持正增长。
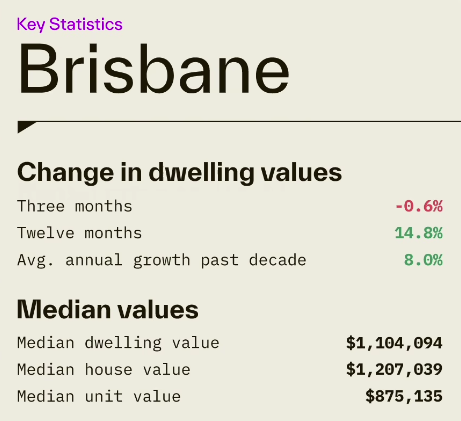
布里斯班:库存从 -40% 跳到 +8%
Brisbane Key Statistics · Change in dwelling values
布里斯班的可售房源供应出现大幅转变——截至 7 月 26 日的 4 周内,挂牌数量高于 5 年均值 8%,而年初时还低于均值 40% 以上。
这种快速转变意味着原本极度紧张的卖家市场已显著松动,谈判杠杆向买家转移。
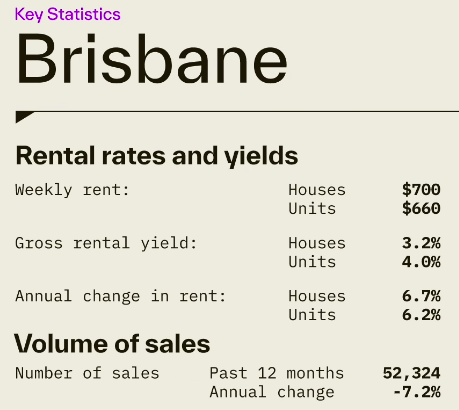
布里斯班租赁:销量同比 -7.2%
Brisbane Key Statistics · Rental rates and yields
布里斯班独立屋周租 $700,公寓 $660。独立屋年化租金增长 6.7%,公寓 6.2%——是首府城市中租金增长最快的之一。
独立屋毛收益率 3.2%,公寓 4.0%。
过去 12 个月销售量 52,324 套,同比下降 7.2%——销量下滑是市场降温的早期信号。
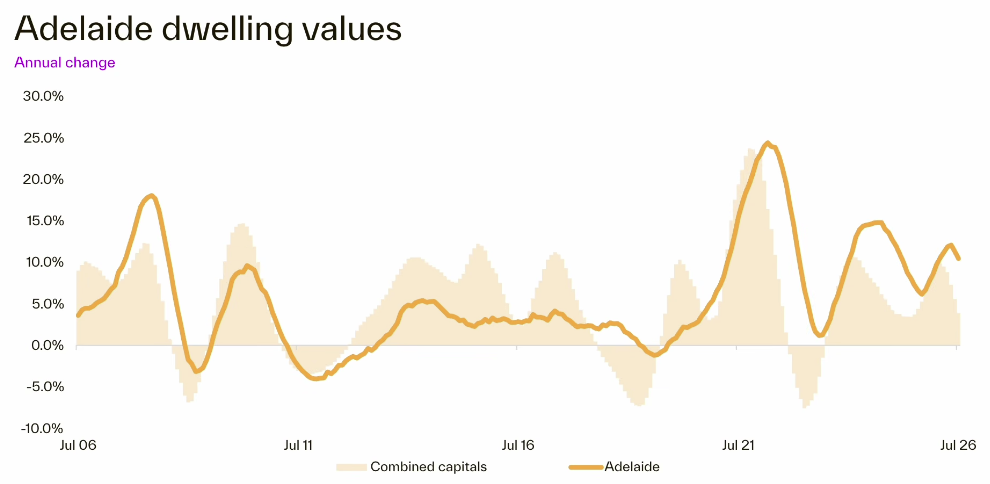
阿德莱德:连续 2 个月微跌
Adelaide dwelling values · Annual change
7 月阿德莱德房价小幅下跌 0.2%,此前 6 月下跌 0.3%。这一疲软趋势主要由独立屋市场驱动,独立屋价值下跌 0.2%,而公寓价值在 7 月持平。
对更可负担房产的更大竞争意味着低价位住宅没有下跌,而中端和高端住宅则表现较弱。
从长期走势看,阿德莱德年度增长在 2021-2022 年达到峰值约 +25%,近年逐步放缓但 12 月仍录得 +10.5%。
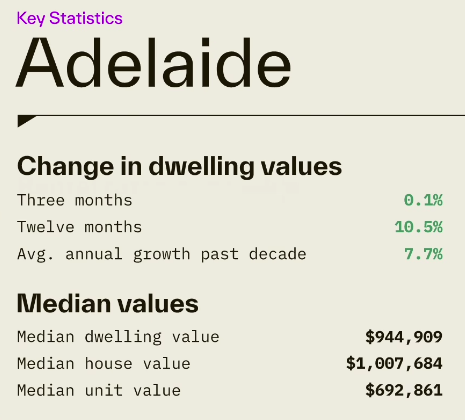
阿德莱德:库存 4 个月逆转
Adelaide Key Statistics · Change in dwelling values
阿德莱德的房源供应近几个月快速转变,目前高于 5 年均值 2.2%,而年初时还低于均值 38%——4 个月内完成了从极度过剩的卖家市场到接近平衡的转变。
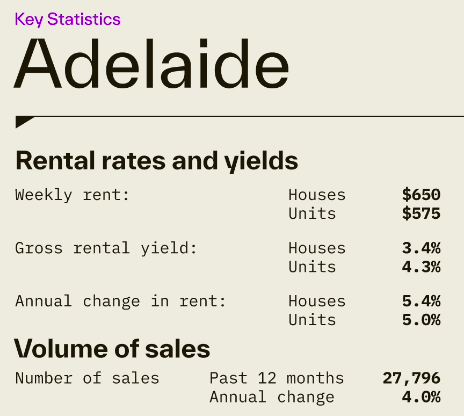
阿德莱德租赁:销量逆势 +4%
Adelaide Key Statistics · Rental rates and yields
阿德莱德独立屋周租 $650,公寓 $575。独立屋年化租金增长 5.4%,公寓 5.0%。
独立屋毛收益率 3.4%,公寓 4.3%。
过去 12 个月销售量 27,796 套,同比逆势上升 4.0%——是少数销量同比上涨的首府城市之一。
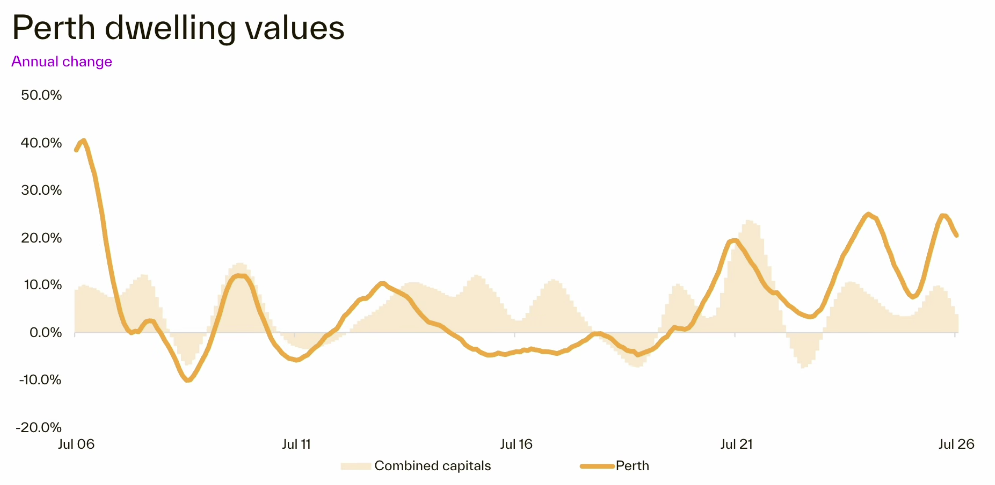
珀斯:6 月单月创 6 年最弱
Perth dwelling values · Annual change
7 月珀斯房价上涨 0.1%,此前 6 月经下修后下跌 0.5%。那是自 2020 年 4 月以来最弱 的单月表现。珀斯仍然是过去 5 年表现最强的市场,住宅价值累计上涨 86%,相当于该期间中位价值增加了 475,000 澳元。
不过,销售量自 2025 年中期以来一直走低。这最初是由于可售供应不足。然而,库存水平自 2026 年初以来逐渐恢复,挂牌总量比一年前高出 28%。
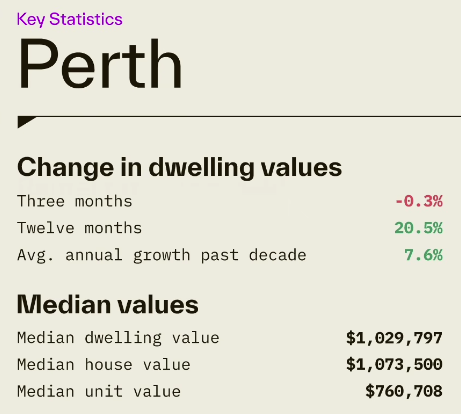
珀斯:5 年王者开始减速
Perth Key Statistics · Change in dwelling values
珀斯过去 12 个月涨幅 +20.5%,依然是全澳年度表现最好的首府城市。但季度变化已转负至 -0.3%,这是过去 5 年来首次出现负增长。
这意味着珀斯的市场势头已经发生实质性转变——从过去的领涨者变为最近开始跟随全国下行的市场。
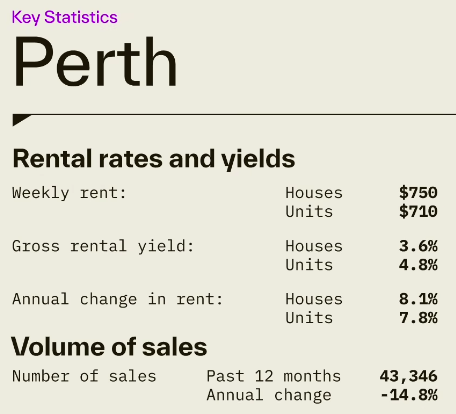
珀斯租赁:销量暴跌 -14.8%
Perth Key Statistics · Rental rates and yields
珀斯独立屋周租 $750,公寓 $710。独立屋年化租金增长 8.1%,公寓 7.8%——是全澳租金增长最快的市场之一。
独立屋毛收益率 3.6%,公寓 4.8%。
过去 12 个月销售量 43,346 套,同比下降 14.8%——是全澳销量下滑最显著的首府城市之一。
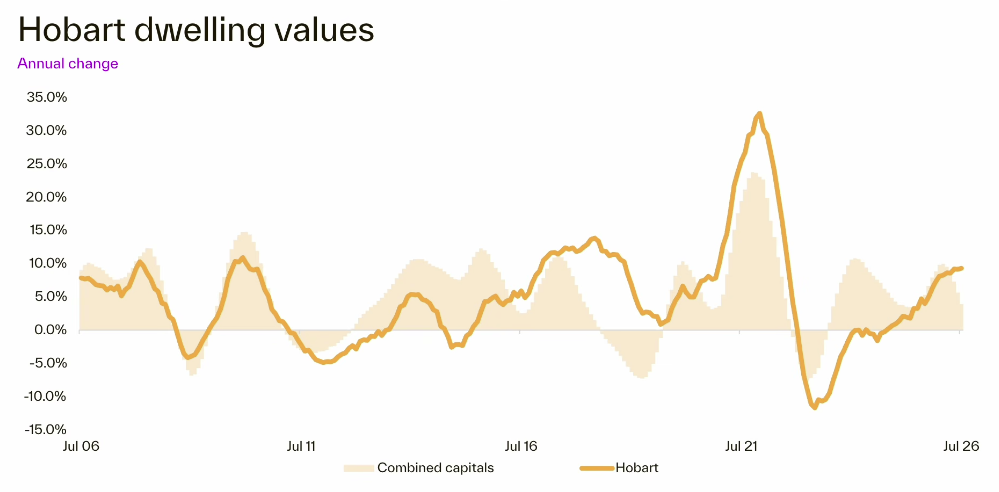
霍巴特:跑赢所有大陆首府
Hobart dwelling values · Annual change
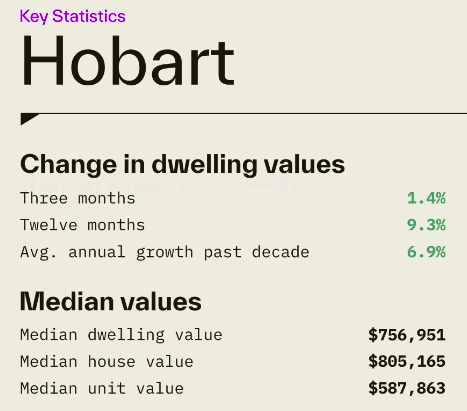
7 月霍巴特房价上涨 0.1%,跑赢所有大陆首府城市,仅落后于达尔文。最强劲的增长出现在最可负担的房产中,低价位住宅上涨 0.3%,不过 7 月独立屋表现优于公寓。
供应依然受限,7 月挂牌总量低于 5 年均值约 27%。与大多数首府城市不同,霍巴特的挂牌量没有上行压力,保持挂牌供应水平紧张,卖家处于相对强势地位。
从长期走势看,霍巴特年度增长在 2021-2022 年达到 +32% 的峰值后大幅回落,但过去 12 个月仍录得 +9.3% 的稳健增长。
霍巴特:唯一供应紧张市场
Hobart Key Statistics · Change in dwelling values
霍巴特是当前供应最紧张的首府城市——挂牌量低于 5 年均值 27%,与全国其他城市的挂牌量上升形成鲜明对比。
这意味着即便全国市场进入下行通道,霍巴特仍可能维持相对韧性。
霍巴特租赁:销量逆势 +6.8%
Hobart Key Statistics · Rental rates and yields
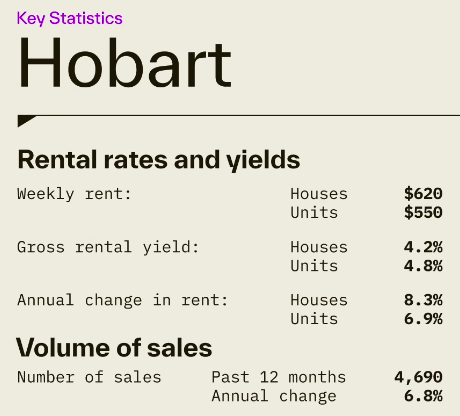
霍巴特独立屋周租 $620,公寓 $550。独立屋年化租金增长 8.3%——是全澳独立屋租金增长最快的市场。
独立屋毛收益率 4.2%,公寓 4.8%——收益率水平相对健康。
过去 12 个月销售量 4,690 套,同比逆势上升 6.8%——是销量同比涨幅最大的首府城市之一。
达尔文:7 月 +0.8%,全澳最强
Darwin dwelling values · Annual change
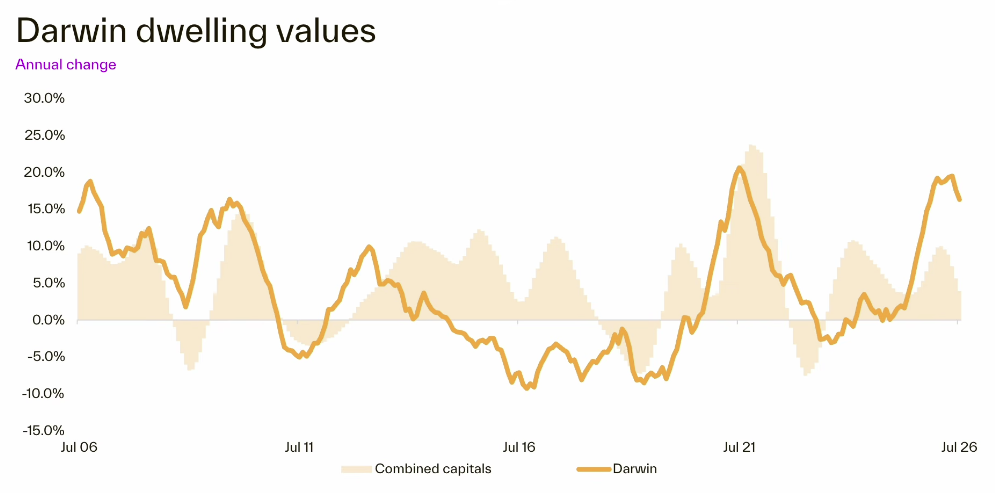
7 月达尔文房价上涨 0.8%,是所有首府城市中表现最好的。2024 年和 2025 年间价值增长加速,过去一年为中位住宅价值增加了约 90,000 澳元,在全澳排名第三,仅次于珀斯和布里斯班。
然而,增长条件变得更加波动,在 2026 年似乎正在失去势头。该市的可售供应依然严重不足,挂牌总量低于 5 年均值 40%,不过挂牌量在逐渐增加,暗示需求侧趋势开始走软。
从长期走势看,达尔文年度变化长期波动较大,过去 20 年中有几年是负增长,当前 +16.3% 处于近年高位。
达尔文:低基数高增长
Darwin Key Statistics · Change in dwelling values
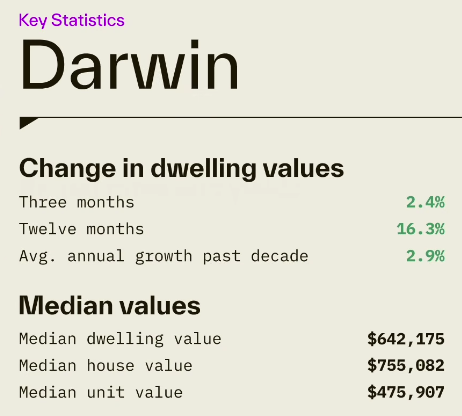
达尔文中位住宅价值 $642,175,是 8 大首府中最低的(堪培拉 $883,138、布里斯班 $1,104,094)。但过去 12 个月 +16.3% 的涨幅使其成为全澳第二快的市场。
独立屋中位 $755,082,公寓 $475,907——公寓基数小且租金收益率高,对投资者有吸引力。
达尔文租赁:收益率全澳最高
Darwin Key Statistics · Rental rates and yields
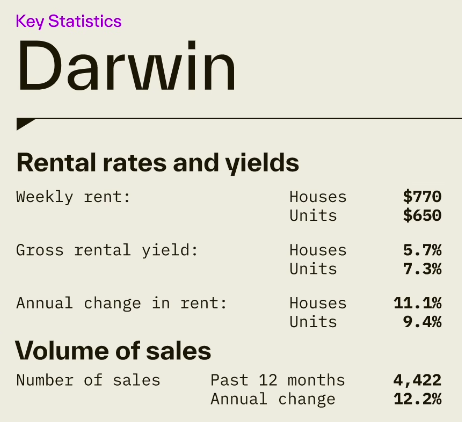
达尔文独立屋周租 $770,公寓 $650。独立屋年化租金增长 11.1%,公寓 9.4%——是全澳租金增长最快的市场。
独立屋毛收益率 5.7%,公寓 7.3%——公寓毛收益率全澳最高,对投资者极具吸引力。
过去 12 个月销售量 4,422 套,同比上升 12.2%——是销量同比涨幅最大的首府城市。
堪培拉:4 个月下行 -2.6%
Canberra dwelling values · Annual change
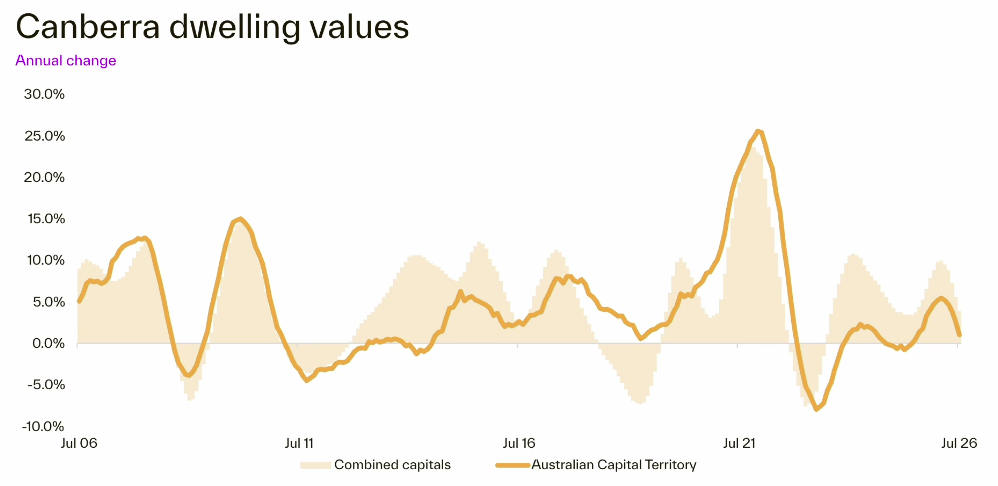
7 月堪培拉房价下跌 1%,首都跟随两大首府城市进入已持续 4 个月 的下行。总体而言,堪培拉房价从 3 月近期峰值下跌 2.6%,比 2022 年 3 月的历史高点低了 4.2%。
7 月独立屋价值下跌 1.2%,公寓价值当月下跌 0.5%。与悉尼和墨尔本类似,堪培拉的供应近几个月相对充裕,尤其是公寓,7 月挂牌量高于 5 年均值 24%。
从长期走势看,堪培拉年度变化在 2021 年达到 +26% 的峰值后逐步下行,当前已跌至 +1.0%。
堪培拉:公寓库存高于均值 24%
Canberra Key Statistics · Change in dwelling values
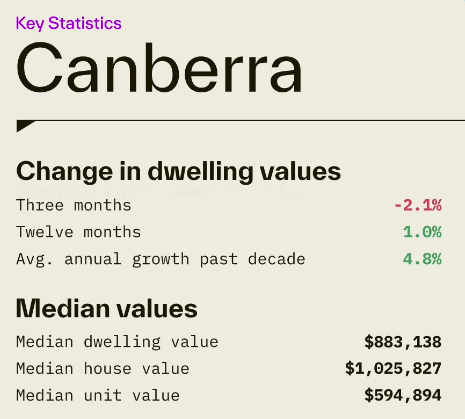
堪培拉中位住宅价值 $883,138,是 8 大首府中位价格中游水平。独立屋中位 $1,025,827,公寓 $594,894。
公寓挂牌量高于 5 年均值 24%,是库存压力最大的市场之一,公寓端尤其承压。
堪培拉租赁:销量逆势 +10.1%
Canberra Key Statistics · Rental rates and yields
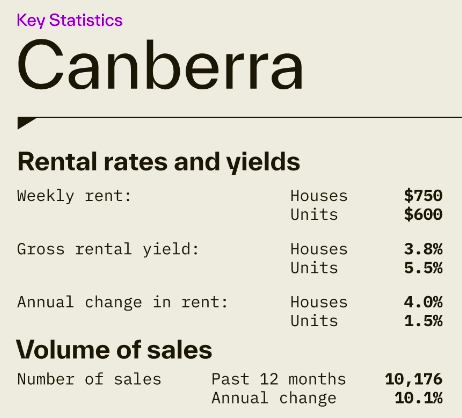
堪培拉独立屋周租 $750,公寓 $600。独立屋年化租金增长 4.0%,公寓 1.5%——公寓租金增速明显低于其他市场,与挂牌量高、库存压力大的状况一致。
独立屋毛收益率 3.8%,公寓 5.5%——公寓收益率较高,但增速已显著放缓。
过去 12 个月销售量 10,176 套,同比逆势上升 10.1%。
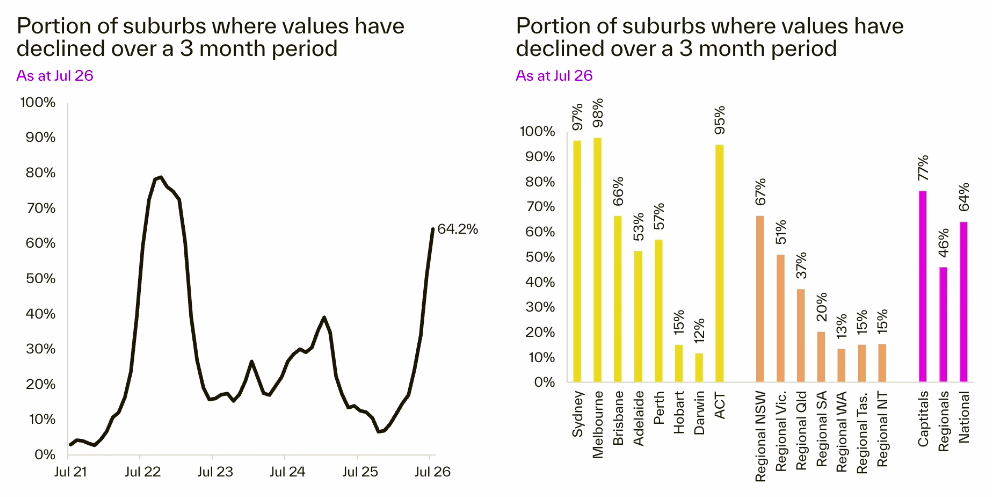
3/4 的首府郊区都在跌
Portion of suburbs where values declined over 3 months · As at Jul 26
总体而言,7 月数据证实澳洲房地产下行变得更广且更根深蒂固。始于悉尼和墨尔本的修正现已蔓延至全国大部分地区,此前表现强劲的市场如布里斯班、珀斯和阿德莱德也录得下跌。事实上,过去 3 个月 超过四分之三 的首府城市郊区房价录得下跌。
左侧折线图清晰显示,全国综合 3 月郊区下跌比例从 2024 年低点的 5% 急剧上升至 2026 年 7 月的 64.2%。右侧柱状图进一步拆解:墨尔本 (98%)、悉尼 (97%)、ACT (95%) 是最严重的三个市场;达尔文 (12%)、霍巴特 (15%)、ACT 区域部分保持稳定。
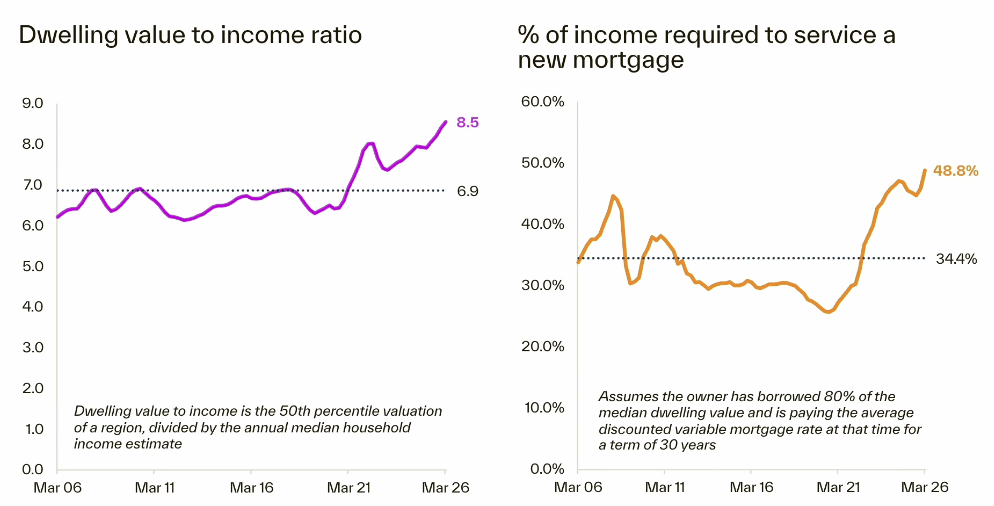
可负担性创历史新差
Dwelling value to income ratio & % of income for new mortgage
共同主线是需求走弱。可负担性约束、利率上升、生活成本压力、信心疲软以及投资者动态变化都在同一方向发力。
左图显示,房价收入比已从长期均值 6.9 攀升至 8.5——住房相对收入已变得显著昂贵。右图显示,新按揭所需的收入比例从长期均值 34.4% 飙升至 48.8%——购房还贷已吞噬近一半的家庭收入。
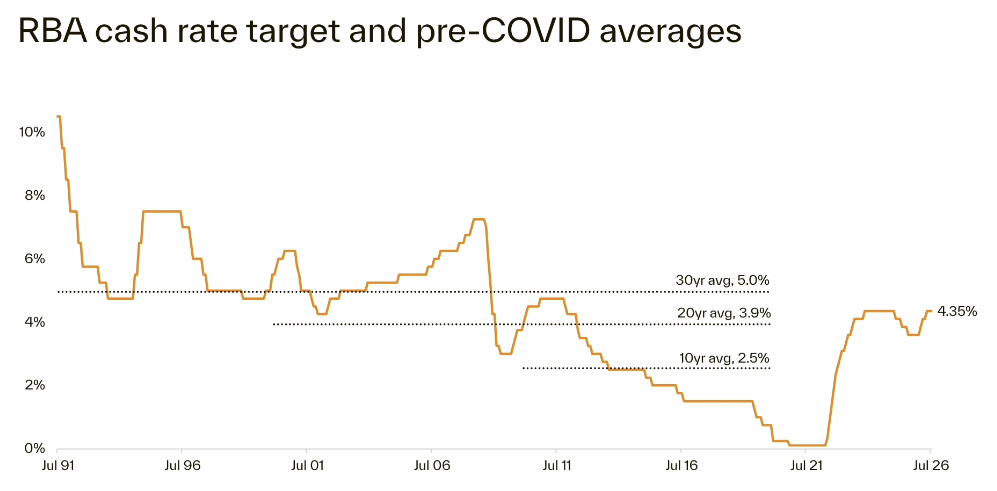
现金利率 4.35%,接近 30 年均值
RBA cash rate target and pre-COVID averages
目前看来,近期不会有太多即时缓解。从 8 月 2 日 起,临时燃油消费税折扣的结束可能给家庭预算增加又一层压力。
好消息是利率前景变得更加平衡。RBA 现金利率目标在 2022-2023 年从 0.1% 加至 4.35%,与 30 年均值 5.0% 已不远,与 20 年均值 3.9% 也仅高出 45 个基点——这意味着本轮加息周期已接近历史中性水平。
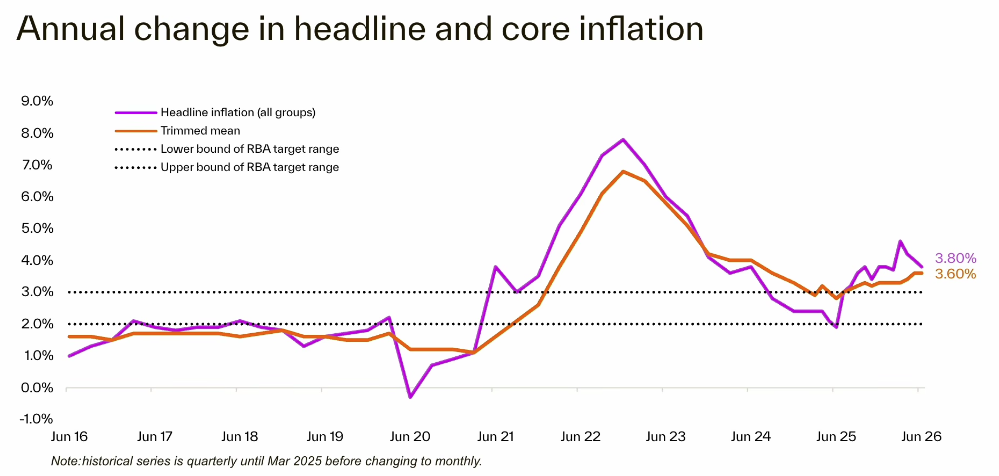
通胀回落,加息预期降温
Annual change in headline and core inflation
通胀数据已走软。市场预期越来越倾向于利率已见顶,进一步加息的可能性在降低。整体通胀率 3.80%,核心通胀(截尾均值)3.60%——两者均高于 RBA 目标区间 2-3% 的上限,但已从 2022 年峰值显著回落。
然而,现在完全排除额外紧缩还为时过早,储备银行明确表示通胀和劳动力市场状况仍是需要关注的关键变量。
消费者信心仍处历史悲观区间
Consumer sentiment · ANZ Roy Morgan & Westpac MI
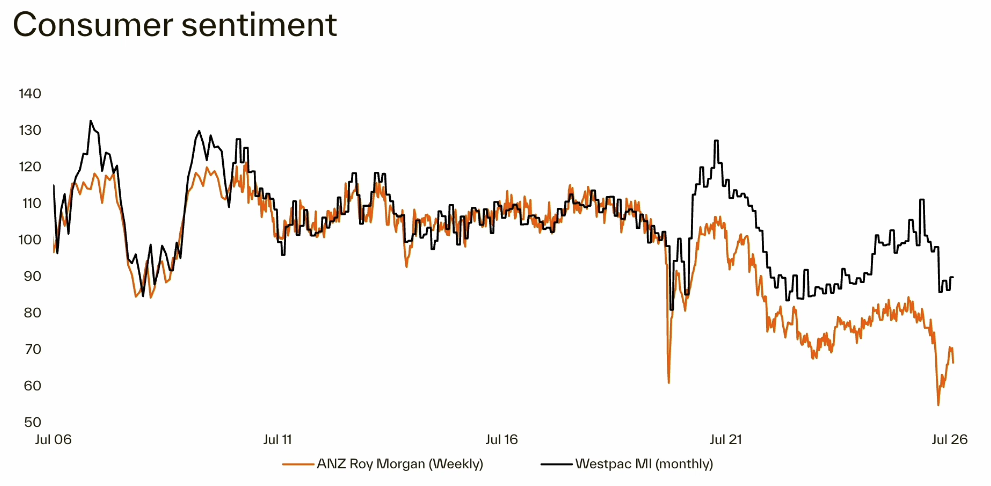
消费者信心从低点略有改善,但按历史标准衡量,情绪仍深感悲观。这很重要,因为信心在住房活动中起着关键作用。购房通常是家庭做出的最大财务决策,在家庭对经济前景如此谨慎的情况下,很难看到住房需求有大幅提升。
从长期走势看,ANZ Roy Morgan 周度信心指数(橙色)已从 2021 年峰值 130+ 跌至当前 70 左右;Westpac MI 月度指数(黑色)也在 85-90 区间徘徊——两者均处于历史悲观水平。
销售活动减弱,议价权转向买家
National home sales · Monthly with six month trend
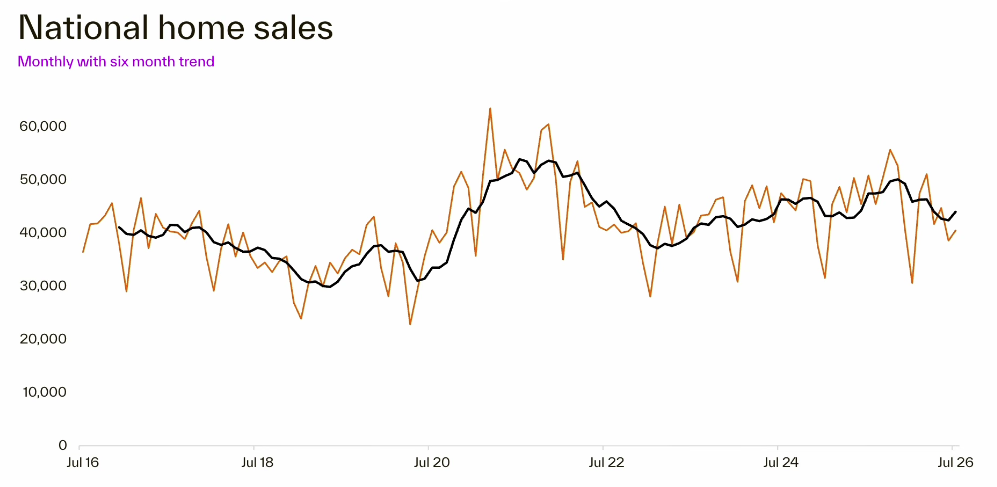
对于仍在市场中活跃的买家来说,条件已变得更有利。可选房源更多。竞争缓解。销售时间延长,谈判权几年来首次从卖家转向买家。
从全国房屋销售量月度数据看,6 个月趋势线(黑色)显示销售量在 2024-2026 年间呈缓慢下行趋势,最新月度数据(橙色)已降至约 40,000 套附近——较 2020-2021 年峰值 50,000-60,000 套明显回落。
议价空间:全国 -3.5%,首府 -3.6% 加深
Median vendor discount · Cotality 2026
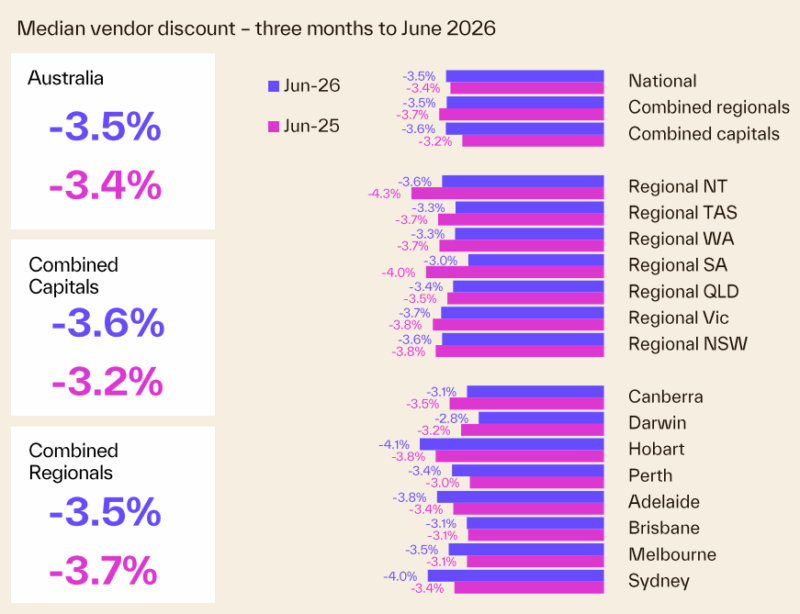
PropertyUpdate 的 vendor discount 数据印证 Cotality 主线 P51:全澳中位 vendor discount 从去年 -3.4% 走到今年 -3.5%;首府综合从 -3.2% 加深到 -3.6%(议价空间扩大 40bp);区域反而从 -3.7% 收窄到 -3.5%。
首府议价空间扩大、区域议价空间收窄——和房价走势一致:议价权正在向买家转移,但只在首府。区域业主反而更坚持。
对买家策略:在 Canberra、Regional NSW、Hobart、Melbourne 报 -3.5% 至 -4.0% 是合理区间;在 Perth、Adelaide 只能报 -3.0% 左右,否则根本拿不到。
三大支撑:低失业、人口增长、建设不足
Population growth · Dwelling completions · Unemployment
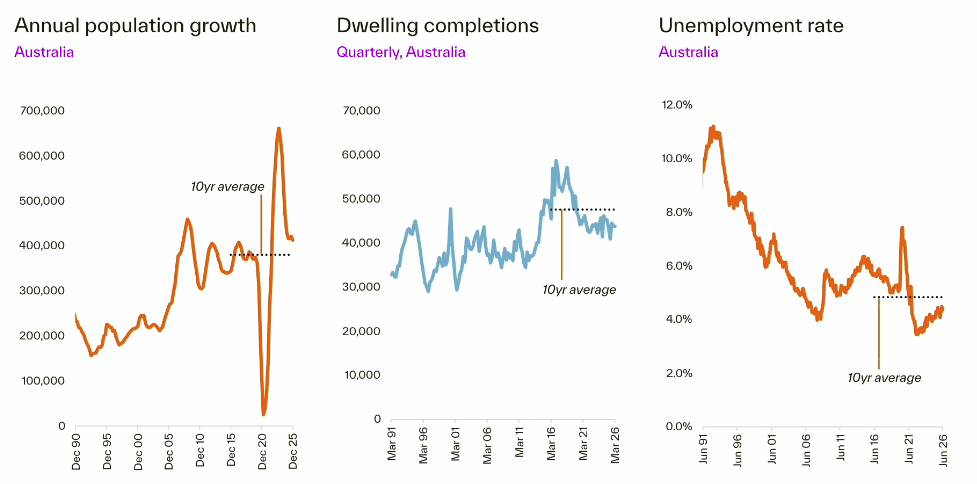
我们的预期仍是房价可能在未来几个月继续走低。然而,通常会支撑大幅修正的因素目前并不明显。
失业率依然较低(5 月 4.0%,接近 10 年均值),人口增长继续支撑潜在住房需求(年新增约 42 万),建设挑战和卖家谨慎都限制了住房供应的可获得性(季度竣工约 4.5 万套,接近 10 年均值 4.7 万)——这三个支撑因素将限制下行幅度。